تیتر بازار مسکن در محاصره نااطمینانیها
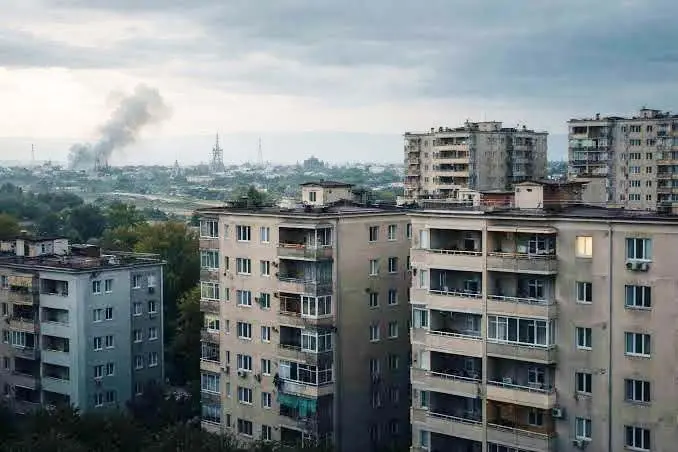
بازار مسکن ایران در شرایطی به استقبال روزهای پیشرو میرود که چشمانداز روشنی از وضعیت سیاسی و اقتصادی کشور وجود ندارد.
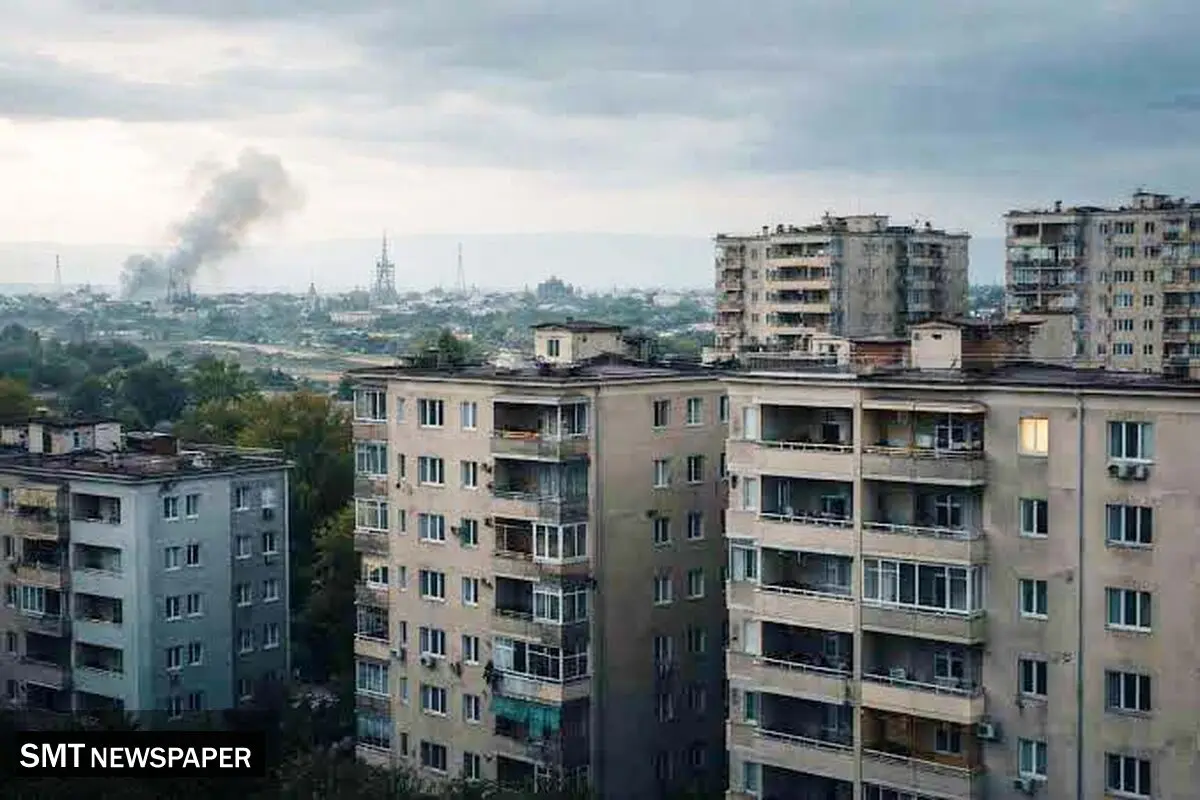
نه نشانههای قطعی از پایان تنشها دیده میشود و نه میتوان از بازگشت آرامش و ثبات اقتصادی با اطمینان سخن گفت. این وضعیت بلاتکلیف، بیش از هر چیز قدرت تصمیمگیری را از بازار گرفته است؛ خریداران برای ورود به معاملات دست نگه داشتهاند، فروشندگان در تعیین قیمت و زمان عرضه مردد هستند و سازندگان نیز برای آغاز پروژههای جدید با احتیاط بیشتری عمل میکنند. در چنین فضایی، مسکن نه به کالایی با تقاضای موثر و پایدار تبدیل میشود و نه میتواند نقش یک پناهگاه مطمئن سرمایه را بهطور کامل ایفا کند. تداوم شرایط نه جنگ و نه صلح، از یک سو هزینههای ساخت و تامین مالی را در معرض نوسان قرار میدهد و از سوی دیگر، انتظارات تورمی و نگرانی از آینده را تشدید میکند. نتیجه این وضعیت، بازاری است که در آن قیمتها، معاملات و سرمایهگذاریها هر کدام تحتتاثیر نوعی انتظار فرسایشی قرار گرفتهاند؛ انتظاری که میتواند رکود را عمیقتر و مسیر بازگشت رونق را دشوارتر کند.
بازار مسکن در تله بلاتکلیفی
بازار مسکن از جمله بخشهایی است که بیش از بسیاری از فعالیتهای اقتصادی به ثبات، پیشبینیپذیری و اطمینان نسبت به آینده نیاز دارد. خرید خانه برای خانوارها تصمیمی کوتاهمدت و روزمره نیست؛ سرمایهگذاری در ساختوساز نیز به منابع مالی قابل توجه، برنامهریزی چندماهه و حتی چندساله و برآورد نسبتا دقیق از هزینهها و درآمدهای آینده وابسته است. به همین دلیل، زمانی که فضای عمومی اقتصاد با ابهام و نااطمینانی روبهرو میشود، نخستین واکنش بازار مسکن معمولا کاهش تمایل به تصمیمگیریهای بزرگ است.
اکنون تداوم شرایط نه جنگ و نه صلح، بازار مسکن را در موقعیتی پیچیده قرار داده است. این وضعیت نه آنقدر آرامشبخش است که فعالان اقتصادی با اطمینان برنامهریزی کنند و نه آنقدر تعیینتکلیف شده که تکلیف ریسکهای پیش روی سرمایهگذاران روشن باشد. در چنین شرایطی، هر تصمیم اقتصادی به محاسبه چند سناریوی متفاوت وابسته میشود. خریدار نمیداند در صورت کاهش تنشها، قیمتها چه مسیری را طی خواهند کرد و فروشنده نیز از اینکه عرضه امروز به معنای از دست دادن فرصت احتمالی افزایش قیمت در آینده باشد، نگران است.
این دوگانگی به شکلگیری نوعی توقف در معاملات منجر میشود. بسیاری از متقاضیان مصرفی که برای تامین سرپناه به بازار مراجعه میکنند، با قدرت خرید محدود و نگرانی از آینده روبهرو هستند. آنها از یک طرف با رشد هزینههای زندگی و کاهش توان پسانداز مواجهند و از طرف دیگر نمیتوانند نسبت به ثبات قیمتها و شرایط اقتصادی آینده اطمینان داشته باشند. در نتیجه، خرید خانه برای بخشی از خانوارها به تصمیمی پرریسک تبدیل میشود که ترجیح میدهند آن را به زمان دیگری موکول کنند.
در سوی دیگر بازار، فروشندگان نیز در موقعیت سادهای قرار ندارند. بخشی از مالکان به دلیل نیاز مالی یا تغییر شرایط زندگی ناچار به عرضه ملک هستند، اما گروهی دیگر ترجیح میدهند تا روشنتر شدن وضعیت اقتصادی از فروش دارایی خود خودداری کنند. این رفتار میتواند فاصله میان قیمتهای پیشنهادی و توان واقعی خریداران را افزایش دهد. در چنین بازاری، ممکن است فایلهای فروش وجود داشته باشد، اما تعداد معاملات قطعی متناسب با حجم عرضه پیش نرود. به این ترتیب، بازار با نوعی رکود معاملاتی مواجه میشود که لزوما به معنای کاهش محسوس قیمتهای اسمی نیست.
دوگانگی قیمت و قدرت خرید؛ رکود در سایه تورم
یکی از پیچیدگیهای شرایط فعلی، همزمانی رکود معاملاتی با فشارهای تورمی است. بازار مسکن برخلاف برخی بازارهای دارایی، به سرعت و با هر تغییر انتظاری وارد مسیر جدیدی نمیشود. قیمت تمامشده ساخت به مجموعهای از عوامل مانند بهای زمین، مصالح ساختمانی، دستمزد نیروی انسانی، هزینه حملونقل، خدمات فنی و هزینه تامین مالی وابسته است. بنابراین حتی در دورههایی که تقاضای موثر کاهش پیدا میکند، هزینههای تولید مسکن لزوما مسیر نزولی در پیش نمیگیرند.
نااطمینانی سیاسی و اقتصادی میتواند این وضعیت را پیچیدهتر کند. تغییر انتظارات نسبت به نرخ ارز، نگرانی از اختلال در تامین برخی مواد اولیه و افزایش احتیاط در فعالیتهای اقتصادی، امکان برآورد هزینههای آینده را برای سازندگان دشوار میکند. وقتی سازنده نتواند هزینه تکمیل پروژه را با دقت مناسبی تخمین بزند، طبیعی است که در شروع پروژههای تازه محتاطتر عمل کند یا برای پوشش ریسکهای احتمالی، حاشیه اطمینان بیشتری در محاسبات خود در نظر بگیرد.
از طرف دیگر، افزایش هزینه ساخت به معنای افزایش متناسب قدرت خرید خانوارها نیست. درآمد بخش بزرگی از متقاضیان مسکن با سرعت تغییر هزینههای تولید و قیمت داراییها هماهنگ نمیشود. همین فاصله میان هزینه تولید و توان خرید، یکی از عوامل اصلی دشوار شدن معاملات است. در چنین شرایطی، ممکن است قیمتهای پیشنهادی فروشندگان همچنان بالا باقی بماند، اما خریداران واقعی توان همراهی با این قیمتها را نداشته باشند.
این شکاف، بازار را در وضعیتی قرار میدهد که نه کاهش قیمت به اندازه کافی برای تحریک تقاضا اتفاق میافتد و نه افزایش قیمتها با قدرت خرید متقاضیان پشتیبانی میشود. نتیجه، کاهش حجم معاملات و طولانیتر شدن زمان فروش واحدهای مسکونی است. در واقع، بازار ممکن است از نظر ظاهری با ثبات قیمت روبهرو باشد، اما در لایه زیرین آن، رکود و کاهش قدرت خرید عمیقتر شود.
از سوی دیگر، تداوم نااطمینانی بر بازار اجاره نیز بیتاثیر نیست. خانوارهایی که امکان خرید ندارند، ناچارند مدت بیشتری در بازار اجاره باقی بمانند. افزایش هزینههای مسکن در سبد خانوار، قدرت پسانداز آنها را کاهش میدهد و فاصله میان مستاجری و خانهدار شدن را بیشتر میکند. این چرخه میتواند تقاضای مصرفی خرید را در بلندمدت نیز تضعیف کند؛ زیرا خانواری که بخش بزرگی از درآمد خود را صرف اجاره میکند، منابع کمتری برای تامین آورده اولیه خرید خانه خواهد داشت.
سرمایهگذاری ساختمانی در انتظار تعیین تکلیف آینده
بخش دیگری که از تداوم وضعیت بلاتکلیف آسیب میبیند، سرمایهگذاری در ساختوساز است. پروژههای ساختمانی به دلیل دوره طولانی اجرا، هزینههای سنگین و بازگشت سرمایه با فاصله زمانی، نسبت به تغییرات فضای اقتصادی حساسیت بالایی دارند. سازنده برای ورود به یک پروژه باید بتواند چشماندازی از هزینههای آتی، میزان فروش، شرایط تامین مالی و قدرت خرید متقاضیان داشته باشد. زمانی که این متغیرها با عدم قطعیت روبهرو هستند، تصمیم برای آغاز ساخت به تعویق میافتد.
این تعویق فقط به معنای کاهش فعالیت امروز سازندگان نیست، بلکه میتواند عرضه آینده مسکن را نیز تحت تاثیر قرار دهد. پروژهای که امروز آغاز نمیشود، در ماهها و سالهای آینده به واحد قابل عرضه در بازار تبدیل نخواهد شد. بنابراین رکود سرمایهگذاری در ساختوساز، ممکن است با تاخیر خود را در سمت عرضه نشان دهد و در صورت بازگشت تقاضا، به یکی از عوامل تشدیدکننده عدم تعادل بازار تبدیل شود.
در این میان، سازندگان کوچک و متوسط آسیبپذیری بیشتری دارند. این گروه معمولا دسترسی محدودتری به منابع مالی دارند و در برابر افزایش هزینههای مصالح، دستمزد و تامین اعتبار، قدرت مانور کمتری از خود نشان میدهند. طولانی شدن دوره فروش واحدها نیز سرمایه آنها را برای مدت بیشتری در پروژه قفل میکند. به همین دلیل، در شرایط نامطمئن ممکن است ترجیح دهند فعالیت خود را محدود کنند، پروژههای جدید را به تعویق بیندازند یا تنها به تکمیل طرحهای نیمهتمام بپردازند.
از منظر کلان نیز باید توجه داشت که مسکن تنها یک بازار خریدوفروش نیست، بلکه با زنجیره گستردهای از فعالیتهای اقتصادی ارتباط دارد. صنایع سیمان، فولاد، کاشی، سرامیک، شیشه، تاسیسات، حملونقل و خدمات مهندسی، هر کدام به نوعی از سطح فعالیتهای ساختمانی تاثیر میپذیرند. بنابراین کاهش سرمایهگذاری در ساختمان میتواند آثار خود را به سایر بخشهای تولیدی و خدماتی منتقل کند و دامنه رکود را فراتر از بازار معاملات مسکن گسترش دهد.
در چنین شرایطی، تداوم وضعیت نه جنگ و نه صلح را باید فراتر از یک عامل روانی ارزیابی کرد. این بلاتکلیفی میتواند تصمیمهای اقتصادی را به تعویق بیندازد، هزینه ریسک را افزایش دهد، جریان سرمایه را محدود کند و افق برنامهریزی فعالان اقتصادی را کوتاهتر سازد. مسکن نیز به دلیل ماهیت سرمایهبر و زمانبر خود، از این شرایط تاثیر بیشتری میپذیرد.
مسئله مهم این است که پایان یافتن تنشها نیز بهتنهایی برای بازگشت بازار به مسیر رونق کافی نخواهد بود. حتی در صورت بهبود فضای سیاسی، بازسازی اعتماد اقتصادی، افزایش قدرت خرید خانوارها، بهبود دسترسی به منابع مالی و احیای سرمایهگذاری ساختمانی به زمان نیاز دارد. بنابراین نمیتوان انتظار داشت که بازار مسکن با تغییر یک متغیر، به سرعت از رکود خارج شود.
تداوم وضعیت نه جنگ نه صلح، بدترین سناریو برای بازار مسکن است
رسول قرباننژاد،کارشناس حوزه مسکن با اشاره به تداوم وضعیت نه جنگ و نه صلح، اظهار کرد: به اعتقاد من، این وضعیت در شرایط فعلی میتواند یکی از نامطلوبترین سناریوها برای اقتصاد و بازار مسکن باشد؛ چراکه از یک سو فشارهای تورمی ادامه پیدا میکند و از سوی دیگر، نااطمینانی اقتصادی مانع از شکلگیری رونق در معاملات و سرمایهگذاری میشود. کارشناس حوزه مسکن با اشاره به ابهامات موجود درباره تحولات سیاسی و اقتصادی کشور به ایلنا گفت: آینده بازار مسکن به سناریوهای پیشروی کشور وابسته است و برای ارزیابی وضعیت این بازار باید پیامدهای هر یک از این سناریوها را بهصورت جداگانه بررسی کرد.
وی افزود: در صورت دستیابی به توافق، بخشی از فشار واردشده بر نرخ ارز در کوتاهمدت کاهش مییابد و فضای ملتهب بازارها تا حدودی آرام میشود. در چنین شرایطی، ممکن است بخشی از منابع مالی که در بازارهای نقدشوندهتر مانند طلا، بازار سرمایه و خودرو گردش دارند، بهتدریج به سمت بازار مسکن حرکت کنند.
این کارشناس مسکن با اشاره به اینکه انتقال سرمایه از بازارهای موازی به بازار مسکن به زمان نیاز دارد؛ چراکه سرمایهگذاران پس از ارزیابی شرایط جدید اقتصادی و میزان ثبات ایجادشده، درباره ورود منابع مالی خود به این بازار تصمیم میگیرند گفت: مسکن در ایران علاوه بر تأمین سرپناه، همواره یکی از مقاصد سنتی سرمایهگذاری بوده است، اما در سالهای اخیر بخشی از ظرفیت پویایی و گردش سرمایه در این بازار کاهش یافته است.
قرباننژاد با اشاره به افت سرمایهگذاری در بخش مسکن تصریح کرد: بر اساس آمار مورد اشاره، نرخ رشد سرمایهگذاری در این بخش در سال ۱۴۰۳ حدود ۲۰ تا ۲۵ درصد بوده، اما در سال ۱۴۰۴ رشد سرمایهگذاری به منفی ۱۰ درصد رسیده است. این وضعیت نشان میدهد که سرمایهگذاران تحت تأثیر ریسکهای سیستماتیک و غیرسیستماتیک و نگرانی از آینده بازار، تمایل کمتری به انجام سرمایهگذاریهای جدید دارند.
وی با بیان اینکه کاهش صدور پروانههای ساختمانی نیز از نشانههای افت فعالیت در این بخش است، گفت: کاهش سرمایهگذاری و ساختوساز، در کنار افت نقدشوندگی، موجب شده است گردش سرمایه در بازار مسکن با محدودیت بیشتری مواجه شود. نقدشوندگی یکی از مهمترین شاخصهای پویایی هر بازار است و زمانی که سرمایهگذار نسبت به آینده اطمینان نداشته باشد، ورود سرمایه جدید به بازار کاهش پیدا میکند.
سخن پایانی
بازار مسکن بیش از آنکه به جهشهای مقطعی قیمت نیاز داشته باشد، به ثبات و امکان پیشبینی آینده احتیاج دارد. تداوم وضعیت نه جنگ و نه صلح، دقیقا نقطه مقابل چنین نیازی است. در این فضا، خریدار از ترس کاهش ارزش پول و احتمال افزایش قیمتها نگران است، اما توان مالی کافی برای خرید ندارد؛ فروشنده نیز با وجود رکود معاملات، تمایل چندانی به تعدیل انتظارات قیمتی خود نشان نمیدهد. سازنده هم میان هزینههای رو به افزایش، تامین مالی دشوار و چشمانداز نامعلوم فروش گرفتار میشود. حاصل این شرایط، بازاری است که در آن نه تقاضای مصرفی قدرت کافی برای حرکت دارد، نه سرمایهگذاری ساختمانی با اطمینان پیش میرود و نه قیمتها لزوما با واقعیت توان خرید جامعه هماهنگ میشوند.
بدترین پیامد این وضعیت، فرسایشی شدن رکود است؛ رکودی که ممکن است در ظاهر با ثبات نسبی قیمتها همراه باشد، اما در عمل به کاهش معاملات، افت توان خانهدار شدن، تعویق پروژههای ساختمانی و محدود شدن عرضه آینده منجر شود. از این منظر، مسکن برای خروج از وضعیت کنونی به مجموعهای از شرایط مکمل نیاز دارد؛ کاهش نااطمینانیهای سیاسی، ثبات متغیرهای کلان اقتصادی، دسترسی موثرتر به منابع مالی، تقویت قدرت خرید خانوارها و ایجاد چشمانداز قابل اتکا برای سرمایهگذاری در ساختوساز. تا زمانی که این عوامل در کنار یکدیگر فراهم نشوند، نمیتوان انتظار داشت بازار مسکن از وضعیت انتظار و رکود فاصله بگیرد. بلاتکلیفی شاید در کوتاهمدت تنها به معنای دست نگه داشتن معاملهگران باشد، اما در بلندمدت میتواند هزینه سنگینتری به تولید مسکن و آینده خانهدار شدن خانوارها تحمیل کند.