بازار مسکن به کدام سو میرود؟
بازار مسکن در شرایطی به نیمه دوم سال رسیده که میان دو نیروی متضاد گرفتار است؛ از یک سو، نیاز به مسکن همچنان پابرجاست و از سوی دیگر، توان مالی خانوارها و ظرفیت سرمایهگذاری بخش خصوصی با فشارهای متعددی روبهرو شده است. افزایش هزینه زمین و مصالح، دشواری تامین مالی، کاهش قدرت خرید و طولانیشدن زمان بازگشت سرمایه، معادلات این بازار را نسبت به سالهای گذشته پیچیدهتر کرده است.
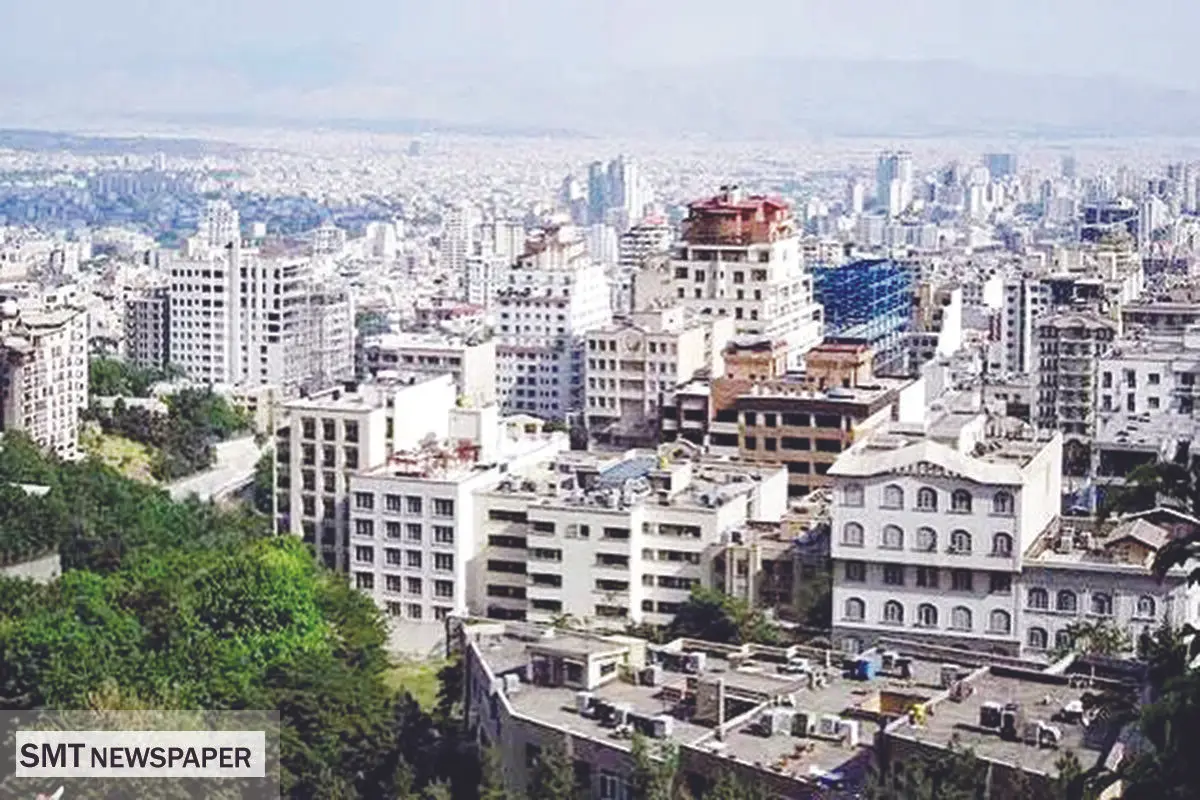
در چنین فضایی، فاصله میان نیاز به مسکن و امکان خرید بیشتر شده و بازار نمیتواند صرفا با افزایش عرضه اسمی به تعادل برسد. از سوی دیگر، بخش ساختوساز بهعنوان یکی از پیشرانهای اقتصاد، با کاهش جذابیت سرمایهگذاری و افزایش ریسک پروژهها مواجه است؛ مسئلهای که میتواند پیامدهای خود را در صنایع وابسته و اشتغال نیز نشان دهد. در این میان، آینده بازار فقط به مسیر قیمتها وابسته نیست؛ بلکه نحوه سیاستگذاری، دسترسی به زمین، تامین مالی، الگوی ساخت و توان خرید خانوار نیز در شکلگیری آن نقش دارد. پرسش اصلی این است که بازار مسکن برای عبور از وضعیت فعلی، به چه تغییراتی در سمت عرضه و تقاضا نیاز دارد و آیا سیاستهای موجود میتواند فاصله میان این دو را کاهش دهد؟
مسکن؛ میان نیاز واقعی و توان خرید
بازار مسکن فقط محلی برای خریدوفروش یک کالای گرانقیمت نیست؛ بخشی از اقتصاد است که بهطور مستقیم با معیشت خانوار، سرمایهگذاری، اشتغال و فعالیت طیف وسیعی از صنایع ارتباط دارد. به همین دلیل، هر تغییری در این بازار میتواند زنجیرهای از آثار اقتصادی ایجاد کند. وقتی ساختوساز کاهش پیدا میکند، اثر آن فقط در تعداد واحدهای ساختهشده دیده نمیشود؛ صنایع تولید مصالح، خدمات فنی، حملونقل، تجهیزات ساختمانی و بسیاری از مشاغل وابسته نیز تحتتأثیر قرار میگیرند.
در سمت تقاضا نیز مسئله فقط کمبود یا مازاد متقاضی نیست. مهمتر از تعداد متقاضیان، میزان توان خرید آنهاست. ممکن است نیاز به مسکن افزایش پیدا کند، اما اگر درآمد خانوار با رشد هزینه مسکن همراه نباشد، تقاضای بالقوه به تقاضای مؤثر تبدیل نمیشود. در چنین شرایطی، بازار میتواند همزمان با وجود نیاز بالا، با کاهش معاملات مواجه شود.
ساختوساز نیازمند افق روشن است
سرمایهگذاری در ساختوساز ذاتا بلندمدت است و سازنده برای ورود به یک پروژه باید بتواند هزینه زمین، مصالح، دستمزد، تامین مالی و زمان فروش را تا حدی پیشبینی کند. هرچه این متغیرها بیثباتتر باشند، ریسک پروژه افزایش مییابد و سرمایهگذار محتاطتر میشود. از سوی دیگر، ساخت مسکن بدون توجه به الگوی تقاضا میتواند به افزایش واحدهای عرضهشده بدون مشتری مؤثر منجر شود. بنابراین مسئله امروز بازار فقط چقدر ساختن نیست؛ بلکه چه چیزی، برای چه گروهی و با چه هزینهای ساختن اهمیت پیدا کرده است.
بازار مسکن برای خروج از وضعیت فرسایشی، به سیاستهایی نیاز دارد که همزمان سمت عرضه و تقاضا را ببینند. تسهیل تامین مالی، دسترسی بهتر به زمین، کاهش هزینههای غیرضروری ساخت، افزایش بهرهوری و توجه به استطاعت خانوار میتواند زمینهای برای نزدیکشدن عرضه و تقاضا فراهم کند. در غیر این صورت، حتی افزایش حجم ساختوساز نیز لزوماً به معنای دسترسی بیشتر خانوارها به مسکن نخواهد بود.
بازار مسکن در انتظار تغییر مدل سرمایهگذاری
فرشید ایلاتی، کارشناس بازار مسکن، درباره شرایط فعلی بازار و رفتار متقاضیان مصرفی به خبرآنلاین گفت: همیشه گفتهایم که تقاضای مصرفی نباید چندان به شرایط بازار توجه کند؛ متقاضی مصرفی هر زمان استطاعت خرید داشت، باید تقاضای خود را به خرید تبدیل کند و منتظر نماند تا ببیند در آینده چه اتفاقی برای بازار میافتد.
وی درباره متقاضیانی که قصد تبدیل به احسن دارند، گفت: اگر فردی فرصت مناسبی را شناسایی کرده، نباید دست نگه دارد تا ببیند بعدا چه اتفاقی میافتد. اگر موردی پیدا کرده که اکنون شرایط مناسبی برای تبدیل به احسن دارد، امروز بهتر از فرداست.
ایلاتی ادامه داد: واقعیت این است که روند قیمت در بازار مسکن همواره افزایشی بوده و به جز یکی دو مقطع در دو دهه گذشته، کاهش قیمت قابل توجهی نداشتهایم. از این جهت، اگر فردی فرصت مناسبی برای تبدیل به احسن شناسایی کرده، نباید زمان را از دست بدهد.
تقاضای سوداگرانه عقب نشست
این کارشناس بازار مسکن درباره کاهش تقاضای سرمایهای و سوداگرانه در دوره رکود نیز توضیح داد: از اینکه در شرایط فعلی و با رکود بازار، تقاضای سوداگرانه کاهش یافته، خوشحالیم. منظور از این تقاضا، افرادی هستند که با هدف سفتهبازی، در بازههای زمانی کوتاه و به عنوان مثال کمتر از ۶ ماه، یک ملک را چند بار خرید و فروش میکنند. کاهش این نوع تقاضا اتفاق بدی نیست و حتی میتواند اتفاق مبارکی باشد.
او افزود: البته خرید و فروش سفتهبازانه در سایر بازارها نیز مطلوب نیست. دولت باید با مالیات بر عایدی سرمایه و سایر ابزارهای مالیاتی، جلوی تقاضای سفتهبازانه و معاملات مکرر را بگیرد؛ زیرا این معاملات خود به تورم عمومی در کشور دامن میزنند.
ایلاتی درباره وضعیت سرمایهگذاری در بازار مسکن بیان کرد: اگر منظور از سرمایهگذاری، فعالیت سازندگان یا سرمایهگذارانی باشد که نگاه منطقی به بازار دارند و به دنبال سفتهبازی نیستند، شرایط فعلی همچنان رکودی است. برای مثال، سرمایهگذاری که میخواهد پول خود را وارد یک فرآیند منطقی کند تا از طریق ساخت، ارزشافزوده ایجاد شود و از محل سرمایهگذاری خود منتفع شود، اکنون با یک بازار رکودی مواجه است.
وی تاکید کرد: برنامههای دولت نیز فعلا دورنمای مثبتی نشان نمیدهد که بتوان براساس آن انتظار تحرک در بازار یا خروج از رکود را داشت. نه برنامههای حمایتی و بانکی در زمینه تقویت ساخت و عرضه مسکن شرایط مناسبی دارند و نه سیاستهایی مانند واگذاری زمین که اجرای آن سهلالوصولتر است و در اختیار خود وزارتخانه قرار دارد، به شکلی پیش میرود که نویدبخش رونق بازار مسکن باشد. بنابراین همان وضعیت بلاتکلیفی همچنان بر بازار حاکم است.
ساختوساز بدون شناخت مشتری دیگر پاسخگو نیست
این کارشناس بازار مسکن با اشاره به تغییر شرایط ساختوساز اظهار کرد: در گذشته سازندگان سنتی داشتیم که با همان روال سابق، یک یا دو واحد میساختند و وارد بازار میکردند. این گروه اکنون تقریبا از بازار خارج شدهاند. خردهسازانی که با چنین مدلی وارد بازار میشدند، امروز شرایط چندان مناسبی ندارند؛ جز در برخی مناطق خاص که قیمت پایینتری دارند یا از شرایط قیمتی متفاوتی برخوردارند و معاملات همچنان در آنها انجام میشود. البته این بخش، سهم کوچکی از کل بازار است.
ایلاتی درباره ضرورت تغییر مدل ساختوساز گفت: متناسب با رکودی که طی چند سال اخیر در بازار مسکن وجود داشته، باید مدل ساخت مسکن را تغییر دهیم. دیگر نمیتوان بدون برنامه پروژهای تعریف کرد و پس از اینکه ساخته شد، تازه به دنبال مشتری برای فروش آن بود.
او افزود: مدل بازاریابی و تعریف پروژه باید تغییر کند. پیش از آغاز ساخت باید مشخص باشد که مشتری پروژه چه کسی است و اساسا برای چه گروهی ساخته میشود. اگر ساختوساز به این سمت حرکت کند، دیگر رکود معنایی نخواهد داشت؛ زیرا سازنده بهصورت سفارشی میسازد، دقیقا میداند برای چه کسی میسازد و مشتری نهایی خود را از قبل دارد.
وی با بیان اینکه شخصیسازی و سفارشیسازی میتواند به بازار کمک کند، خاطرنشان کرد: شخصیسازی، سفارشیسازی و هدف قرار دادن مشتری نهایی از فرصتهایی است که اکنون در بازار وجود دارد. برخی سازندگان نیز در همین شرایط رکودی هوشمندانه رفتار میکنند، مطالعه و تحقیقات بازار انجام میدهند؛ کاری که در بازار مسکن بسیار کم و حتی انگشتشمار است.
ایلاتی ادامه داد: اگر بخواهیم در این زمینه یک پارادایم شیفت داشته باشیم، مطالعات و تحقیقات بازار باید سهم بیشتری در بازار مسکن پیدا کند تا بتوانیم پروژههایی تعریف کنیم که پس از ساخت روی دست سازنده نمانند و سرمایهای که صرف شده، قفل نشود. باید از شرایط فعلی درس بگیریم تا در آینده وضعیت بهتری در بازار مسکن داشته باشیم.
افزایش قیمت در مسیر هزینه ساخت و انتظارات تورمی
این کارشناس بازار مسکن درباره چشمانداز قیمتها نیز گفت: افزایش قیمت مسکن از چند ناحیه اتفاق میافتد. یکی از آنها افزایش هزینههای ساخت است که یک واقعیت در بازار محسوب میشود و بخش مهم دیگر نیز انتظارات تورمی است. دارندگان دارایی به تحولات بازارهای دیگر نگاه میکنند؛ آنها میبینند نرخ طلا و ارز چه تغییری کرده و بر اساس آن، قیمت دارایی خود را تعدیل میکنند.
او ادامه داد: البته ممکن است با وجود افزایش قیمت، معاملهای انجام نشود. در چنین شرایطی با پدیده رکود تورمی مواجه هستیم؛ معامله انجام نمیشود، اما قیمت اسمی دارایی افزایش پیدا میکند و همین موضوع دوباره به رکود دامن میزند.
ایلاتی با انتقاد از مدل سنتی سرمایهگذاری در مسکن اظهار کرد: سرمایهگذار حرفهای باید از چرخش سرمایه خود سود ببرد، نه اینکه سرمایه را روی یک دارایی قفل کند و منتظر بماند تا در آینده چه اتفاقی رخ دهد. با این حال، بخشی از سرمایهگذاری سنتی در حوزه مسکن کشور به همین شکل بوده است.
وی افزود: رکود چهار یا پنج سال گذشته نشان داد که این مدل سرمایهگذاری دیگر جواب نمیدهد. ممکن است رقم بزرگی از سرمایه قفل شود و شرایط بازار نیز اجازه خروج ندهد و نقدشوندگی ایجاد نشود. البته این شرایط بخشی از یک دوره گذار است و نسل جدید سرمایهگذاران بهتدریج هوشمندانهتر رفتار میکنند و از روشهای گذشته درس میگیرند.
این کارشناس بازار مسکن درباره چشمانداز ششماهه بازار گفت: با توجه به نرخ ارز فعلی و چشماندازی که وجود دارد، پیشبینی ما این است که قیمت مسکن افزایش پیدا کند. البته این اتفاق مطلوبی نیست، اما واقعیتی است که با آن مواجه هستیم.
ایلاتی تاکید کرد: دولت میتواند با استفاده از برخی سازوکارها، دستکم نرخ رشد قیمت را کنترل کند. اگر نمیتواند اصل افزایش قیمت را متوقف کند، حداقل میتواند شیب افزایش قیمتها را کاهش دهد. در این زمینه، سیاستهای حوزه مسکن و بهویژه واگذاری زمین اهمیت زیادی دارد.
او در پایان درباره واگذاری زمین اظهار کرد: دولت میگوید امکان ساخت مسکن را ندارد یا بانکها تسهیلات نمیدهند؛ اما زمین که میتواند واگذار کند. میگویند زمین زیرساخت ندارد؛ حتی زمین بدون زیرساخت را در اختیار مردم قرار دهید تا خودشان برای تامین زیرساخت اقدام کنند. این آسانترین کاری است که میتوان انجام داد، اما همین اقدام نیز انجام نمیشود.
سخن پایانی
بازار مسکن دیگر با همان قواعدی که سالها بر ساختوساز و سرمایهگذاری حاکم بود، قابل تحلیل نیست. طولانیشدن رکود، افزایش هزینههای ساخت، کاهش توان خرید خانوار و دشوارترشدن تامین مالی، شرایطی ایجاد کرده که هم سازنده و هم خریدار ناچارند با احتیاط بیشتری تصمیم بگیرند. در چنین بازاری، افزایش قیمت لزوما به معنای رونق نیست و رشد ارزش اسمی ملک نیز نمیتواند نشانهای از سلامت معاملات باشد. ممکن است قیمتها افزایش پیدا کنند، اما معاملهای شکل نگیرد و سرمایه همچنان در داراییهای غیرنقدشونده باقی بماند. در سمت تقاضا، نیاز به مسکن همچنان وجود دارد، اما میان نیاز و توان خرید فاصلهای جدی ایجاد شده است. همین فاصله یکی از دلایلی است که بازار را در وضعیتی پیچیده قرار داده؛ وضعیتی که در آن خانوار نیازمند مسکن است، اما توان تبدیل این نیاز به خرید واقعی را ندارد. در طرف دیگر، سازنده نیز با هزینههای رو به افزایش و ابهام درباره آینده فروش روبهرو است و طبیعی است که در چنین شرایطی درباره ورود به پروژه جدید با احتیاط تصمیم بگیرد. از این منظر، تغییر مدل ساختوساز تنها یک انتخاب تجاری برای سازندگان نیست، بلکه بخشی از پاسخ بازار به شرایط جدید است. شناخت دقیق مشتری، بررسی نیاز مناطق مختلف، تعریف پروژه بر اساس قدرت خرید و استفاده بیشتر از مطالعات بازار میتواند بخشی از فاصله میان عرضه و تقاضا را کاهش دهد. ساختن پیش از آنکه مشتری مشخصی برای محصول وجود داشته باشد، در بازاری که نقدشوندگی کاهش یافته، ریسک بیشتری به همراه دارد. در بخش سرمایهگذاری نیز دورهای که صرف نگهداری ملک و انتظار برای افزایش قیمت میتوانست بهتنهایی جذابیت ایجاد کند، با پرسشهای تازهای مواجه شده است. سرمایهگذار حرفهای نیازمند گردش سرمایه، نقدشوندگی و امکان تعریف پروژههای جدید است. بنابراین آینده بازار میتواند بیش از گذشته به سمت مدلهایی حرکت کند که در آنها سرمایه بهجای قفلشدن در یک دارایی، در چرخه تولید و ساخت به گردش درمیآید.