تجارت در اتاق انتظار!
وضعیت «نه جنگ، نه صلح» در اقتصاد یک حالت بینابین خنثی نیست بلکه یک تله پرهزینه است که زیانهایش نه در یک لحظه انفجاری، بلکه در تراکم روزانه هزینههای پنهان تجلی مییابد.
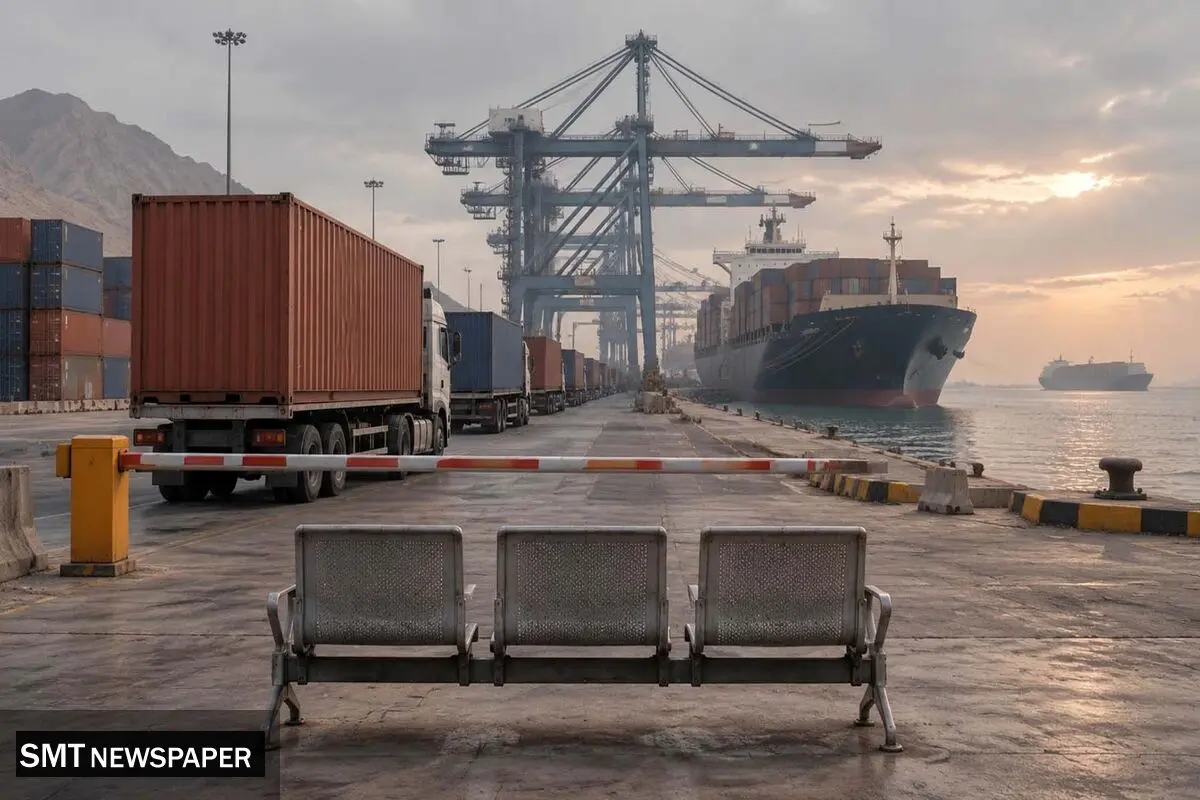
در شرایطی که بازارهای بیمه دریایی بینالملل هنوز از اثرات تنشهای منطقهای سال ۱۴۰۴ خارج نشدهاند، فعالان اقتصادی ایران بیش از هر چیز تاوان ریسک انتظاری را میپردازند؛ پدیدهای که به موجب آن، نه وقوع یک جنگ، بلکه احتمال وقوع آن، هزینههای مبادله را به شکلی ساختاری بالا نگه میدارد. افزایش نرخ حق بیمه ریسک جنگ، کندی چرخه ترخیص در بنادر استراتژیک جنوبی، و رسوب سرمایه در گمرکها، شاهرگهای تجاری کشور را در یک اتاق انتظار طولانی حبس کردهاند. تداوم این وضعیت، مزیت رقابتی ایران در کریدورهای ترانزیتی منطقه را ذرهذره میفرساید.
بیمه دریایی
در بازارهای تخصصی بیمه دریایی لندن، نرخ حق بیمه ریسک جنگ برای شناورهای عبوری از تنگه هرمز و آبهای خلیجفارس، به مثابه یک دماسنج دقیق برای سنجش درجه تنش منطقهای عمل میکند. این نرخ که در سالهای ثبات نسبی در محدوده ۰.۱۲۵ تا ۰.۲۵ درصد ارزش بیمهشده شناور نوسان داشت، با اوجگیری تنشهای منطقهای در خرداد ۱۴۰۴ به سطح ۰.۵ درصد رسید؛ یعنی دو برابر شدن در کمتر از یک هفته. برای درک ملموس این عدد، کافی است بدانیم که برای یک نفتکش VLCC با ارزش بیمهشده ۲۰۰ تا ۳۰۰ میلیون دلار، این جهش به معنای افزایش هزینه هر سفر به میزان چند صد هزار دلار در همان مقطع بود.
اما ماجرا در همینجا پایان نمییابد. دادههای بازار بیمه در سالهای ۱۴۰۴ تا ۱۴۰۵ از یک روند نگرانکننده حکایت دارند: نرخها پس از کاهش کوتاهمدت متعاقب آتشبس، دیگر به سطوح پیشین بازنگشتند. گزارشهای بروکرهای بینالمللی نشان میدهد که حتی در دورههای آرامش نسبی، نرخهای هرمز در محدوده ۰.۳۵ تا ۰.۴۵ درصد تثبیت شدهاند که خود از سطح عادی تاریخی بالاتر است. این بدان معناست که بازار بیمه، «ریسک ساختاری» منطقه را بازقیمتگذاری کرده و این بازقیمتگذاری، دیگر یک شوک موقت نیست؛ یک سطح پایه جدید است.
پیامد مستقیم این وضعیت بر تجارت خارجی ایران چندوجهی است. نخست، افزایش هزینه CIF واردات کالاهای اساسی است که مستقیما به قیمت تمامشده تولید و سبد مصرفکننده منتقل میشود. دوم، تضییق دایره انتخاب شرکتهای حملونقل بینالمللی است که ریسک بالاتر را در قالب نرخهای کرایه بالاتر یا اجتناب از مسیر، پوشش میدهند. سوم و مهمتر از همه، محدودیت در پوشش بیمهای برای کشتیهایی است که به بنادر ایران تردد میکنند؛ چالشی که پیوند مستقیمی با P&I کلابهای بینالمللی و پوشش مسئولیت شناور دارد.
معمای رسوب کالا
یکی از پرمناقشهترین پرسشهای عملیاتی در حوزه لجستیک ایران این است که ریشه اصلی تأخیر در ترخیص کالا از بنادر، کجاست؟ شواهد میدانی سال ۱۴۰۴-۱۴۰۵ تصویر روشنتری ارائه میدهند. بندر امام خمینی (ره) در همین بازه زمانی موفق شد زمان تخلیه شناور را از شش روز به سه روز کاهش دهد و میانگین زمان ترخیص گمرکی در سطح ملی از ۱۴۳ ساعت به ۷۳ ساعت رسید. این عدد نشان میدهد گلوگاه اصلی، ظرفیت فیزیکی بندر نیست.
پس مشکل اصلی کجاست؟ بلاتکلیفی ارزی پاسخ کوتاه این پرسش است. دادههای سامانههای ثبتسفارش نشان میدهند که در اردیبهشت ۱۴۰۴، بیش از ۱۴۰ هزار کانتینر در بنادر مختلف کشور انباشته شده بود که علت اصلی تأخیر در ترخیص آنها، زنجیرهای از موانع اداری-ارزی بود: پیچیدگی فرآیند ثبتسفارش، چالش تخصیص ارز از سوی بانک مرکزی، تأخیر در اسناد حمل، تسویه با فروشنده خارجی، و در برخی موارد، زمانبر بودن نمونهبرداری و تأیید استانداردهای بهداشتی که تا یک تا سه ماه به طول میانجامید.
هزینه این انباشت، دموراژ است؛ جریمهای روزانه که به صاحب کالا برای هر روز تأخیر در تخلیه کانتینر از محوطه بندری تعلق میگیرد. بر اساس تعرفههای ابلاغی کشتیرانی جمهوری اسلامی از فروردین ۱۴۰۵، نرخ روزانه دموراژ برای کانتینرهای ۴۰ فوت، بسته به مدت توقف، از ۸.۱ تا ۳۲.۴ میلیون ریال متغیر است. این هزینه پنهان، در نهایت نه در ترازنامه بندر، بلکه در قیمت تمامشده کالای وارداتی و به تبع آن در تورم مصرفکننده ثبت میشود.
ترکش انفجار بندر شهید رجایی
یک رویداد غیرمنتظره، آسیبپذیری زنجیره لجستیک ایران را در بهار ۱۴۰۴ به نمایش گذاشت. انفجار و آتشسوزی گسترده در بندر شهید رجایی، که بزرگترین بندر کانتینری کشور است، در اردیبهشت همان سال موجب توقف موقت عملیات و بازتوزیع جریان کالا شد. هرچند سهم این بندر از کالاهای اساسی در حدود ۸ درصد تخمین زده میشود و این حادثه جریان اصلی واردات مواد غذایی و کشاورزی از بندر امام را مختل نکرد، اما یک پرسش اساسی را مطرح کرد: آیا تمرکز بیش از حد ظرفیت کانتینری در یک بندر، خود یک ریسک سیستماتیک است؟
پاسخ این پرسش در سناریوی ارزیابی ریسک لجستیک ایران جایگاه مهمی دارد. متنوعسازی کانونهای تخلیه، نه صرفا یک الزام در شرایط جنگی، بلکه یک ضرورت در شرایط نااطمینانی است.
کریدورها در اتاق انتظار
ایران از نظر جغرافیایی در تلاقی دو کریدور بزرگ ترانزیتی قرار دارد: کریدور شمال-جنوب (INSTC) که هند را از طریق خلیجفارس، ایران، دریای خزر و روسیه به اروپا وصل میکند؛ و کریدور شرق-غرب که آسیای مرکزی و چین را از طریق ایران به ترکیه و اروپا متصل میسازد. در شرایط پایداری، این دو کریدور میتوانند درآمد قابل توجهی برای ایران ایجاد کنند.
اما در وضعیت «نه جنگ، نه صلح»، هر دو کریدور در سطحی پایینتر از ظرفیت بالقوهشان کار میکنند. دلیل آن ساده است: شرکتهای لجستیک بینالمللی برای قراردادهای بلندمدت ترانزیتی، به پیشبینیپذیری نیاز دارند. نااطمینانی ژئوپلیتیک، هزینه کرایه را بالا میبرد، بیمهنامهها را پیچیدهتر میکند، و محاسبهپذیری قرارداد را خدشهدار میسازد. توافق بندر چابهار با هند نمونه روشنی از این وضع است؛ قراردادی که امضا شده اما رشد کامل آن در گرو پایداری محیط تجاری است.
سناریوی تنش فعال
در سناریوی افزایش تنش مستقیم، نقشه جغرافیای ترانزیت ایران به اجبار بازآرایی میشود. انتقال کانون تخلیه از بنادر جنوبی به بنادر شمالی دریای خزر، اتکا به کریدور شمال-جنوب از طریق روسیه و آذربایجان، و بهرهبرداری از مسیرهای زمینی از طریق ترکمنستان و افغانستان، گزینههای روی میز در این سناریو هستند.
اما این بازآرایی هزینههای عملیاتی خاص خود را دارد. ظرفیت بنادر کاسپین برای جذب حجم کالایی که در شرایط عادی از بنادر جنوبی تخلیه میشود، بهطور ساختاری محدودتر است. فاصله زمینی بیشتر، هزینه حمل را افزایش میدهد. و مهمتر از همه، در حالتی که کشتیهای تحت پرچم ملی با بیمهنامههای داخلی دولتی عمل میکنند، پوشش مسئولیت در برابر طرفهای بینالمللی با ابهام جدی روبهرو میشود.
سناریوی گشایش؛ چقدر میتوان امیدوار بود؟
در سناریوی تعامل دیپلماتیک و کاهش تنش، تعدیل نرخهای بیمه جنگی سریعترین واکنش بازار است. تجربه آتشبس خرداد ۱۴۰۴ نشان داد که طرف شناورهای خلیجفارس میتواند نرخها را ظرف چند روز از اوج کوتاهمدت به محدودهای پایینتر بکشاند. بر اساس برآوردهای متعدد کارگزاریهای لجستیک، کاهش پایدار این نرخها میتواند هزینه کل لجستیک واردات را تا ۲۰ درصد کاهش دهد.
بازگشت P&I کلابهای بینالمللی به پوشش کامل شناورهای متردد به بنادر ایران، احیای کریدور شرق-غرب، و فعال شدن کامل ظرفیتهای بندر چابهار در همکاری با هند، پیامدهای بلندمدتتر این سناریو هستند که اثرشان را نه در ماهها، بلکه در سالها میتوان سنجید.
کشور در شرایط جنگی قرار دارد
حسن فروزانفرد، نایبرئیس کمیسیون سرمایهگذاری و تأمین مالی اتاق ایران با اشاره به شرایط کنونی کشور به صمت گفت: نخستین نکتهای که باید در سیاستگذاریها مورد توجه قرار گیرد، پذیرش این واقعیت است که کشور در شرایط جنگی قرار دارد. این موضوع نباید صرفا زمانی مورد توجه دولت قرار گیرد که قرار است محدودیتهایی بر مصرفکنندگان و جامعه اعمال شود. نمیتوان از مردم انتظار داشت با در نظر گرفتن شرایط جنگی، الگوی مصرف و رفتار اقتصادی خود را تغییر دهند و با شرایط موجود همراهی کنند، اما همین وضعیت در نحوه اداره کشور و تعامل دولت با بخش خصوصی نادیده گرفته شود.
وی ادامه داد: هنگامی که فعالان اقتصادی برای انجام امور و ادامه فعالیت خود به دستگاههای دولتی مراجعه میکنند، انتظار میرود دولت و دستگاههای اجرایی نیز بپذیرند که بروکراسی و سازوکارهای رایج در شرایط عادی، لزوماً با سرعت عمل و پیچیدگیهای مورد نیاز در شرایط جنگی تناسب ندارد. در چنین شرایطی باید متناسب با وضعیت موجود، سازوکارهای اجرایی نیز تغییر کند.
ضرورت اعتماد بیشتر به بخش خصوصی
فروزانفرد با اشاره به تجربه دورههای بحرانی گذشته گفت: در دورههایی که کشور با شرایط نامساعد و جنگی مواجه بود، گاهی روزنههایی برای حل برخی مشکلات ایجاد شده است.
نکته قابل توجه این است که این اقدامات معمولاً در اوج بحران و زمانی رخ داده که دولت پذیرفته است برای عبور از شرایط موجود باید به بخش خصوصی اعتماد بیشتری داشته باشد و مسیرهای پیچیده و طولانی را به مسیرهای کوتاهتر تبدیل کند.
به گفته او، یکی از نمونههای این رویکرد را میتوان در جریان جنگ ۱۲روزه مشاهده کرد؛ زمانی که با توجه به نگرانی درباره آسیبدیدن کالاهای موجود در بنادر، تصمیمهایی برای تسهیل تخلیه و خروج کالاها اتخاذ شد.
این سهلگیریها موجب شد، با وجود مشکلات موجود، حجم قابل توجهی از کالاهایی که برای مدت طولانی در بنادر انباشته شده بود، تخلیه شود.
نایبرئیس کمیسیون سرمایهگذاری و تأمین مالی اتاق ایران تأکید کرد: این تجربه نشان میدهد پذیرش شرایط جنگی باید مابهازای عملی داشته باشد و نباید صرفاً در سطح گفتار و سیاستگذاری باقی بماند.
یکی از مهمترین مابهازاهای این شرایط میتواند سهلگیری، کاهش فرآیندهای زائد و افزایش اعتماد به بخش خصوصی باشد.
اصلاح محیط کسبوکار در شرایط جنگی به مسیرهای سریع نیاز دارد
فروزانفرد با اشاره به پیگیریهای مستمر اتاق ایران برای اصلاح محیط کسبوکار گفت: سالهاست اتاق ایران، اتاقهای شهرستان و تشکلهای اقتصادی درباره اصلاح محیط کسبوکار، جزئیات مقررات و موانع فعالیت اقتصادی گفتوگو میکنند و تلاش دارند از طریق تعامل با دستگاههای مختلف، بخشی از این مشکلات را برطرف کنند.
با این حال، مسئله امروز تنها ادامه همین گفتوگوها برای بهبود تدریجی محیط کسبوکار نیست؛ بلکه شرایط جنگی باید در نحوه تصمیمگیری و رفتار دولت با بخش خصوصی نیز انعکاس پیدا کند.
وی افزود: در شرایط فعلی لازم است در کنار بروکراسی و سازوکارهای موجود، مسیرهای میانبر و راهکارهای سریع برای فعالان اقتصادی ایجاد شود تا بخشی از محدودیتها و هزینههایی که در نتیجه شرایط موجود به اقتصاد تحمیل شده، از طریق اعتماد و همراهی بیشتر با بخش خصوصی جبران شود.
فروزانفرد خاطرنشان کرد: البته منظور از این رویکرد، تصویب تصمیمهایی نیست که صرفاً روی کاغذ جذاب به نظر برسند، اما به دلیل محدودیتهای اجرایی و پیچیدگیهای موجود، از همان ابتدا امکان استفاده گسترده از آنها وجود نداشته باشد.
تجربه نشان داده است هرچه یک سیاست در ظاهر جذابتر باشد، اما با سازوکار اجرایی و واقعیتهای موجود تناسب نداشته باشد، احتمال تحقق آن نیز کاهش پیدا میکند.
وی بر ضرورت شکلگیری سیاست مشخص برای نحوه تعامل دولت با بخش خصوصی در دوره جنگ تأکید کرد و گفت: نمونههایی از این نوع سیاستگذاری در مقاطعی تجربه شده است و اکنون نیز میتوان از این تجربیات استفاده کرد.
شرایط جنگی الزاما به معنای وقوع روزانه بمباران یا درگیری نظامی نیست.
در شرایط فعلی نیز جامعه و اقتصاد با سطحی از عدمقطعیت نسبت به آینده مواجهاند که آثار آن بر فعالیت اقتصادی و تصمیمگیری بنگاهها قابل مشاهده است.
نایبرئیس کمیسیون سرمایهگذاری و تأمین مالی اتاق ایران افزود: بنابراین باید برای کاهش این عدمقطعیت، از سازوکارهای سریعتر و مسیرهای میانبر استفاده کرد؛ همانگونه که در برخی حوزههای مرتبط با شرایط جنگی، برای استفاده از ظرفیتها و زیرساختهای موجود، مسیرهایی متفاوت از شرایط عادی در نظر گرفته میشود.
حفظ ظرفیت بخش خصوصی برای تداوم تولید و تأمین نیاز کشور
فروزانفرد در پایان گفت: همین رویکرد باید در قبال بخش خصوصی نیز ایجاد شود.
فعالان اقتصادی که در این شرایط همچنان در میدان باقی ماندهاند، سوابق مشخصی دارند و ظرفیتها و امکانات خود را برای ادامه فعالیت به کار گرفتهاند.
لازم است شرایطی فراهم شود که این مجموعهها با اطمینان و انگیزه بیشتری به فعالیت خود ادامه دهند و بتوانند در حفظ جریان تولید و تأمین نیازهای کشور نقش خود را ایفا کنند.
به گفته او، هدف نهایی این است که با حمایت از ظرفیتهای موجود بخش خصوصی و کاهش موانع فعالیت اقتصادی، فشار ناشی از شرایط موجود بر مصرفکنندگان و مردم افزایش پیدا نکند.
در چنین شرایطی، اعتماد به فعالان اقتصادی و ایجاد مسیرهای اجرایی متناسب با وضعیت کشور میتواند به حفظ جریان تولید و فعالیت اقتصادی کمک کند.
سخن پایانی
آنچه در تحلیل لجستیک و ترانزیت ایران بیش از هر چیز به چشم میآید، تبدیل شدن نااطمینانی از یک متغیر موقت به یک متغیر ساختاری در معادله هزینه-فایده تجارت خارجی کشور است. بازار بیمه دریایی این واقعیت را پیشاپیش قیمتگذاری کرده است. مادامی که این نرخها در سطوح بالاتر از میانگین تاریخی تثبیت بمانند، هر کاهشی در هزینههای عملیاتی بنادر یا بهبودی در فرآیندهای ترخیص گمرکی، تنها بخشی از معادله را اصلاح میکند. خروج پایدار از این وضعیت مستلزم پایداری محیط تجاری است؛ نه به عنوان یک آرزو، بلکه به عنوان یک پیشنیاز عملیاتی برای احیای جایگاه ترانزیتی ایران در منطقه. اقتصادی که زنجیره تامینش در اتاق انتظار گرفتار است، توان رقابت در بازارهای جهانی را روز به روز از دست میدهد.
خبرنگار: کیمیا ملکی