بودجه ۱۴۰۶ معدن؛ از «تناژ» به «ارزش»
طبق روال قانونی، لایحه بودجه ۱۴۰۶ تا میانه آذر به مجلس میرسد و بخش معدن باز همان پرسش قدیمی را مطرح خواهد کرد: اگر به همان شیوه سالهای قبل منابع تقسیم شود، ۱۴۱۰ چه معدنی خواهیم داشت؟
معدن در ایران همچنان حامی اصلی صادرات غیرنفتی، اشتغال ناحیههای کمبرخوردار و تامینکننده ماده اولیه صنایع فولاد و مس و آلومینیوم است. اما اگر بودجه فقط برای «تولید بیشتر» مصرف شود، بخشی از آن صرف تولیدی میشود که سرمایه جایگزین نمیسازد و ذخیرهای را میسوزاند که برنمیگردد. این نوشته با همین نگاه به پنج پرسش محوری پاسخ میدهد. در همین راستا صمت در گفتوگو با محمد مسنآبادی، کارشناس معدن، به بررسی الزامات بودجه ۱۴۰۶ و ضرورت تغییر رویکرد از افزایش تناژ استخراج به خلق ارزش بیشتر از هر تن ماده معدنی پرداخته است.
۱. آیا بودجهریزی بخش معدن در ایران بیش از اندازه بر استخراج از ذخایر موجود متمرکز است و سهم اکتشافات جدید و تبدیل منابع زمینشناسی به ذخایر اقتصادی همچنان ناکافی مانده است؟ در بودجه ۱۴۰۶ چه تغییری باید ایجاد شود تا اکتشاف از یک فعالیت پرریسک و کمسرمایه به اولویت توسعه معدنی تبدیل شود؟
اکتشاف در معدن خصوصیتی اقتصادی دارد که در بیشتر بخشها دیده نمیشود: بازگشت آن دیرهنگام، نامطمئن و مرحلهای است. همان ریالی که به اکتشاف میرود، یا در مرحله شناسایی متوقف میشود یا به گمانهای میرسد که هیچ ذخیره قابل استنادی نمیسازد. نقد رایج این است که بخش بزرگی از فعالیت اکتشافی کشور در نقشه و نمونهبرداری سطحی میماند و به مرحله تفصیلی و برآورد ذخیره نمیرسد. نتیجه این است که «منابع زمینشناسی» زیاد داریم ولی «ذخیره اقتصادی» کم.
برای اینکه اکتشاف از «فعالیت پرریسک» به «اولویت توسعه» تبدیل شود، ۱۴۰۶ باید چهار کار را همزمان انجام دهد:
• تامین مالی پایدار: بخشی مشخص از حقوق دولتی و درآمد معدنی به مصرف مقید اکتشاف تبدیل شود. بر طبق گزارشهای منتشرشده، تانزانیا اخیراً ۱۰ درصد درآمد بخش معدن را برای اکتشاف پیشرفته کنار گذاشته است. نسبت دقیق برای ایران باید با محاسبات اقتصادی تعیین شود؛ نه عددی که از جای دیگر کپی شده باشد.
• تسهیم ریسک: سرمایهگذار خصوصی فقط وقتی وارد اکتشاف میشود که بخشی از شکست محتمل را نپذیرد. ابزارهای احتمالی: کمک همسهم برای هزینه گمانهها، افزایش سرمایه صندوق بیمه سرمایهگذاری فعالیتهای معدنی که پوشش بیمهای هزینه اکتشاف را ارائه میدهد، و حذف مالیاتی هزینههای اکتشاف.
• کاهش ابهام در مسیر: بودجه مرحلهای (stage-gate) که هر محدوده از شناسایی تا اکتشاف تفصیلی و برآورد ذخیره با معیار روشن دنبال شود. هر محدودهای که با معیار مرحله بعد تطابق نکرد، بهموقع بسته شود و اعتبار آن به محدودههای بهتر منتقل شود. از سرمایهگذاری پراکنده کماثر، باید به سرمایهگذاری متمرکز رسید.
• کالای عمومی از نوع داده: دادههای زمینشناسی و ژئوشیمی عمومی باید در قالب بانک داده استاندارد و قابل دسترس منتشر شود؛ گزارش ذخیره هم با یک استاندارد بینالمللی مانند PERC یا JORC تهیه شود تا قابلاتکا باشد.
از نظر اکتشافی، شاخص اصلی باید «نسبت جایگزینی ذخیره» باشد: مقدار ذخیره تازه اثباتشده نسبت به مقدار استخراجشده در همان سال. اگر این نسبت سالها زیر یک بماند، هر سال تولید بیشتر عملاً تاریخ پایان معدن را نزدیکتر میکند.
۲. با کاهش عیار برخی ذخایر و پیچیدهتر شدن شرایط استخراج، آیا اختصاص بودجه به افزایش تناژ تولید بهتنهایی میتواند رشد معدن را تضمین کند؟ چرا شاخصهایی مانند بازیابی مواد معدنی، کاهش رقیقشدگی، بهرهوری و ارزش افزوده هر تن ماده معدنی نباید در تخصیص منابع بودجهای نقش تعیینکننده داشته باشند؟
مقدار فلزِ تولیدشده محصول سه متغیر است: تناژ سنگ استخراجشده، عیار ورودی و بازیابی. یک مثال فرضی نشان میدهد چرا بودجهریزی فقط بر اساس تناژ خطاست. اگر عیار یک معدن از ۱٫۰ به ۰٫۹ واحد برسد (۱۰ درصد افت) و بازیابی از ۸۵ به ۸۰ درصد کاهش یابد، برای حفظ همان تولید فلز باید تناژ سنگ حدود ۱۸ درصد بیشتر استخراج و فرآوری شود. این افزایش، انرژی، آب، مواد انفجاری، حملونقل و باطله را هم تقریباً به همان نسبت بالا میبرد. یعنی افزایش تناژ در شرایطی که عیار میافتد، گاه محصول را ثابت نگه میدارد نه اینکه رشد بسازد.
بنابراین تخصیص بودجه باید به نتیجه وابسته شود نه به سابقه تخصیص و درخواست مجریان. شاخصهایی که باید در تخصیص نقش داشته باشند:
• بازیابی معدنی و فرآوری: هر نقطه درصد بازیابی بیشتر، بدون حفاری یک متر اضافه، فلز قابل استحصال را بیشتر میکند.
• رقیقشدگی: هر درصد رقیقشدگی یعنی ورود باطله به خوراک کارخانه و هزینه فرآوری برای سنگی که ارزشی ندارد.
• بهرهوری: تولید بر هر نفر-ساعت، هر دستگاه و هر کیلوواتساعت.
• ارزش افزوده هر تن: صادرات ماده خام یا تولید محصول با ارزش بیشتر متفاوت است.
• هزینه به ازای هر واحد فلز محتوا: معیاری واقعیتر از هزینه بر تن سنگ.
عیار حد برش (cut-off) هم باید مورد بررسی قرار گیرد. اگر به منظور افزایش سود کوتاهمدت فقط بخش پرعیار ذخیره برداشت شود (high-grading)، بخش کمعیار برای همیشه از دسترس خارج میشود. این همان «اتلاف ذخایر» است که باید در بودجه در برابر آن ایستاد.
۳. اگر قرار باشد بودجه ۱۴۰۶ به توسعه واقعی معدن کمک کند، اولویت باید با اکتشاف، نوسازی تجهیزات استخراج یا توسعه فناوری فرآوری باشد؟ کدامیک در شرایط فعلی بیشترین اثر را بر افزایش تولید اقتصادی و کاهش اتلاف ذخایر دارد؟
پرسیدن «کدام یک» شاید نادرست باشد؛ اما «کدام در اول» پرسش درستی است. برای محاسبه باید از این معیار استفاده کرد: «ارزش اقتصادی اضافهشده به ازای هر ریال بودجه» و «میزان ذخیرهای که از اتلاف نجات مییابد». با این معیارها:
• اثر کوتاهمدت (۱ تا ۲ سال): بهینهسازی فرآیند و حفظ بازیابی بیشترین اثر را دارد؛ چون روی سنگی که همین الان استخراج میشود اثر میگذارد. کنترل عیار (گمانههای کنترل عیار، بهینهسازی انفجار و تفکیک سنگ معدن از باطله) همین مسیر را میرود و با هزینه کم.
• اثر میانمدت (۲ تا ۵ سال): اکتشاف در اطراف معدن موجود (near-mine) از پربازدهترین سرمایهگذاریهاست؛ چون زیرساخت، قانون و مجوز و نیروی انسانی موجود است.
• نوسازی تجهیزات: باید با شرط مشخص شود؛ مثلاً نشان دادن که ماشین قدیمی چه مدت از سال را متوقف میماند و چه تولیدی از دست میدهد. خرید ماشین بیشتر وقتی موجه است که معدن ذخیره و آب و انرژی کافی داشته باشد.
• اکتشاف منطقهای و تازه: برای آینده بلندمدت اهمیت زیاد دارد ولی اثر آن ۵ تا ۱۵ سال بعد دیده میشود. باید با تامین مالی پایدار متمایز از بودجه سالانه پشتیبانی شود.
این ترتیب نظر است نه قانون؛ اما تحلیل من این است که در شرایط فعلی «بازیابی و کنترل عیار» و «اکتشاف اطراف معدن» بیشترین نسبت اثر به هزینه را دارند، و نوسازی ناوگان مشروط به شاخصهای عملکرد میشود. نسبتهای دقیق باید با داده همان معدن محاسبه شود و قابل تعمیم نیست.
۴. آیا تخصیص بودجه برای احیای معادن راکد بدون ارزیابی مجدد زمینشناسی و اقتصادی آنها تصمیم درستی است؟ چگونه باید میان معدن واقعاً قابل احیا و معدنی که به دلیل عیار پایین، شرایط زمینشناسی یا هزینه بالای استخراج توجیه اقتصادی ندارد، تفاوت گذاشت؟
اختصاص بودجه به معدن راکد بدون ارزیابی مجدد، شبیه تزریق سرمایه به کسبوکاری است که نمیدانیم چرا تعطیل شده. معدن ممکن است به دلیل مدیریت، قیمت، مجوز یا تامین نشدن انرژی راکد مانده باشد؛ ولی ممکن است ذخیره اقتصادی نداشته باشد. راه منطقی این است که همه معادن راکد ابتدا وارد یک دروازه ارزیابی ارزان شوند و بعد تمام هزینههای بازسازی برای آنهایی که از دروازه گذشتهاند.
دروازه ارزیابی سه بعد دارد:
۱. زمینشناسی: ممیزی مجدد ذخیره (گمانههای تاییدی، کنترل کیفیت نمونهها، مدل سهبعدی) با طبقهبندی استاندارد. اگر ذخیره نمیتواند با نرخ فعلی حداقل ده سال عمر معدن را تضمین کند، نباید ادامه استخراج را تامین مالی کرد.
۲.اقتصادی: محاسبه عیار حد برش، نسبت باطله به سنگ، بازیابی، هزینه سرمایه و جاری، و ارزش حال خالص (NPV) با نرخ و نرخ تنزیل فعلی، همراه تحلیل حساسیت (مثلاً کاهش ۲۰ درصدی قیمت).
۳. زیرساختی و حقوقی: تامین آب، انرژی، حملونقل، مجوز و مسائل زیستمحیطی و اجتماعی.
بر این اساس معدن راکد را سه رده میکنیم: الف) قابل احیا با شرایط فعلی؛ ب) قابل احیا مشروط (مثلاً منوط به فناوری یا نرخ بالاتر)؛ ج) ناموجه از نظر اقتصادی یا فنی، که باید بسته یا محدوده آن دوباره واگذار شود. مهمترین نکته: همانطور که باید برای ادامه کارهای موجه بودجه گذاشت، باید معیار «توقف» را هم مشخص کرد.
۵. اگر بودجه ۱۴۰۶ با هدف افزایش تولید معدنی تدوین شود، اما برای آب، انرژی، حملونقل و فناوری منابع کافی پیشبینی نشود، آیا این بودجه عملاً به افزایش ظرفیت اسمی منجر نمیشود، نه رشد واقعی؟ از نظر فنی، چه شاخصهایی باید برای سنجش اثربخشی بودجه معدن در پایان سال منتشر شود؟
ظرفیت اسمی را میتوان بالا برد، اما بدون آب، برق، حملونقل و فناوری، تولید واقعی به همان اندازه بالا نمیرود. نشانههای این وضعیت را میشناسیم: قطعی برق و آب، کمبود سوخت، نبود راه و ریل، و تجهیزاتی که بهدلیل قطعه یدکی منتظر میماند. در چنین شرایطی بودجهای که فقط در بخش معدن خرج شود بازدهی را در گزارش نشان میدهد نه در معدن.
برای اینکه اثر بودجه قابل سنجش باشد، باید در پایان سال این شاخصها منتشر شود:
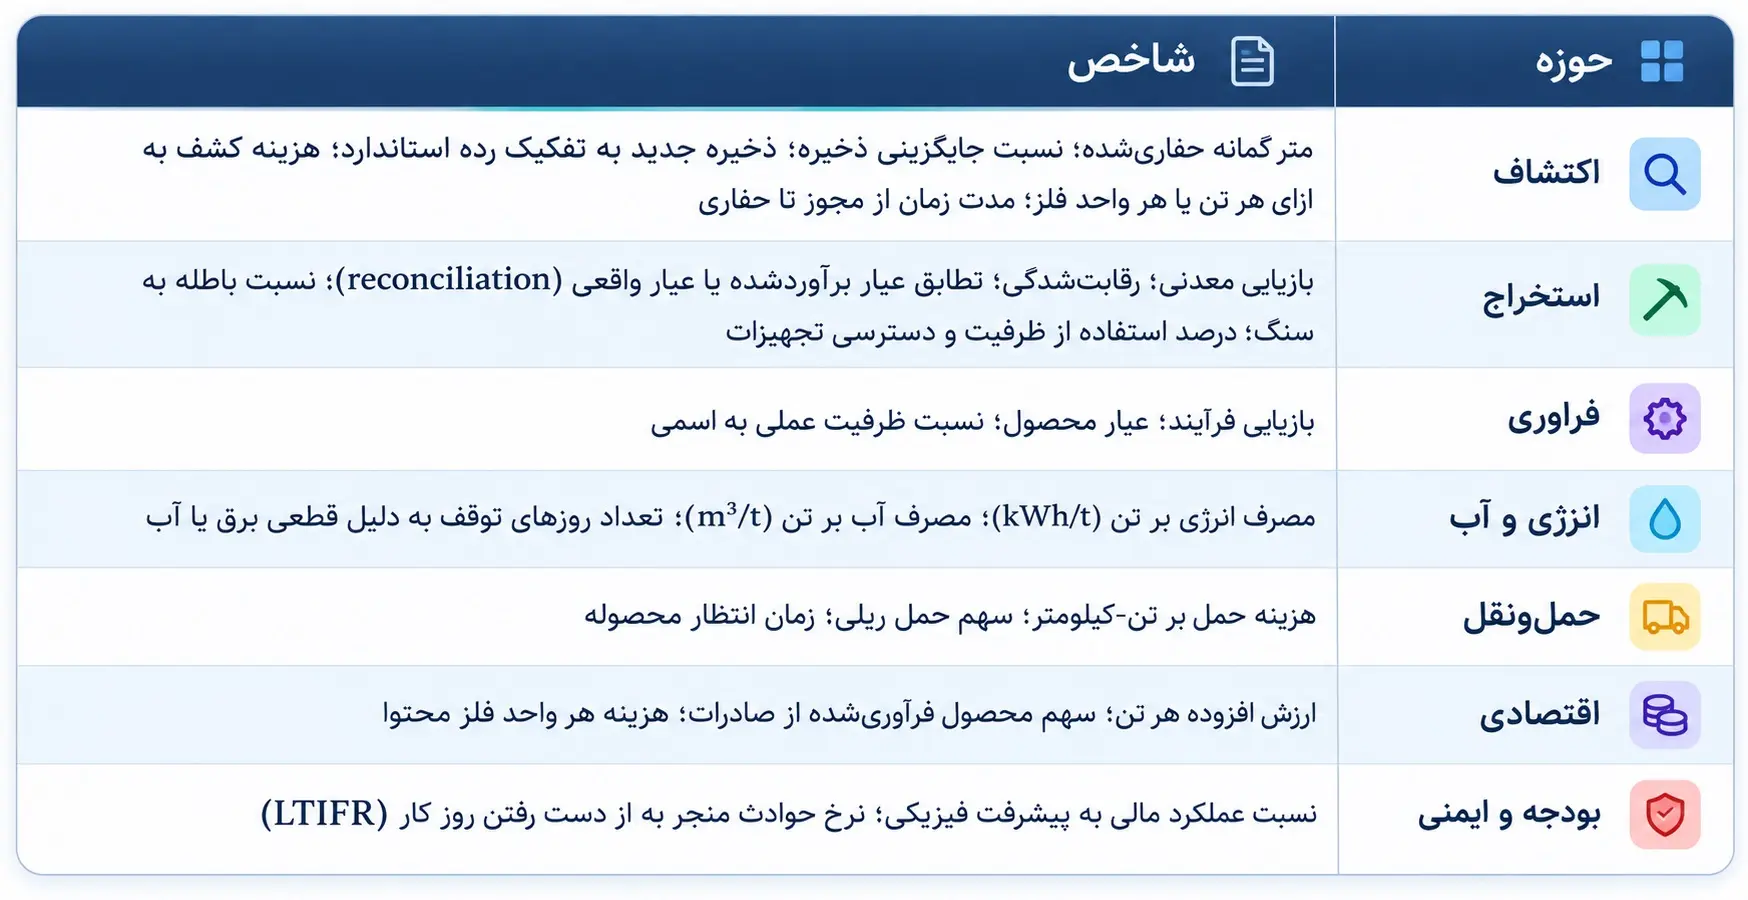
مهمترین نسبت در این جدول «ظرفیت عملی به ظرفیت اسمی» است. اگر بودجه ظرفیت اسمی را بالا ببرد ولی این نسبت بالا نرود، تنها عدد روی کاغذ تغییر کرده است.
جمعبندی: هفت توصیه برای لایحه ۱۴۰۶
۱. مصرف مقید بخشی از درآمد معدنی برای اکتشاف با اعتبار چندساله.
۲. افزایش سرمایه صندوق بیمه سرمایهگذاری فعالیتهای معدنی و تسهیم هزینه گمانهها با سرمایهگذار بخش خصوصی.
۳. الزام گزارش ذخیره با استاندارد بینالمللی و انتشار داده عمومی.
۴. مشروط کردن بخشی از اعتبار توسعه معدن به شاخصهای بازیابی، رقیقشدگی و بهرهوری.
۵. دروازه ارزیابی اجباری برای معادن راکد قبل هر تخصیص.
۶. مربوط کردن طرحهای افزایش تولید به تامین آب، انرژی و حملونقل در همان محدوده.
۷. انتشار شاخصهای فنی پایان سال و مقایسه با هدف.
بودجه معدن نباید برای تن بیشتر مصرف شود؛ باید برای «ارزش بیشتر از هر تن و عمر بیشتر برای هر معدن» خرج شود.