مالیات سوپرمارکت؛ نحوه محاسبه، کارتخوان و معافیتها
این روزها یکی از پرتکرارترین نگرانیهای صاحبان صنف این است که آیا با وصلشدن کارتخوان به سامانه مالیاتی، باید مالیات سنگینتری بپردازند؟ واقعیت سادهتر است: مالیات سوپرمارکت مالیاتی جداگانه با فرمول جدید نیست؛ همان مالیات بر درآمد مشاغل است که به سود واقعی سالانه تعلق میگیرد و کارتخوان فقط ابزار شناسایی همین درآمد شده است. در این مطلب روش محاسبه، تفاوت این مفهوم با مالیات عملکرد و ارزش افزوده، نرخها و تکالیف جریمهساز را مرور میکنیم.
مالیات کارتخوان سوپرمارکت چیست؟
وقتی از مالیات کارتخوان سوپرمارکت صحبت میکنیم، در واقع درباره سازوکار شناسایی درآمد حرف میزنیم، نه یک مالیات تازه. شرکتهای ارائهدهنده خدمات پرداخت، تعداد و مبلغ تراکنشهای هر دستگاه پوز را در اختیار سازمان امور مالیاتی قرار میدهند و این دادهها با اظهارنامه شما تطبیق داده میشود. اگر فاصله معناداری میان آنها باشد، رسیدگی و احتمالا تشخیص علیالرأس در انتظارتان است.
طبق قانون پایانههای فروشگاهی و سامانه مؤدیان، هر دستگاه کارتخوان و درگاه پرداخت باید به پرونده مالیاتی دارنده آن متصل باشد. کارتخوان سیار و ثابت هم از این نظر تفاوت ندارند؛ تراکنشهای هر دو به شکل مشترک رصد میشود.
قوانین مالیات کارتخوان
اولین قدم برای هر سوپرمارکت، تشکیل پرونده مالیاتی و دریافت شناسه یکتاست. پس از ثبتنام در درگاه ملی خدمات الکترونیک مالیاتی، از بخش «ساماندهی پذیرندههای بانکی» دستگاههای ثبتشده به نام خود را بررسی و به پرونده مربوط متصل کنید. اگر دستگاهی از کار افتاده یا واگذار شده، آن را تعیین تکلیف کنید.
دریافت مکرر وجه از طریق کارت به کارت به حساب شخصی نیز راه فرار نیست؛ حسابهای پرگردش ممکن است تجاری شناسایی شوند و فروش پنهانشده میتواند جریمه کتمان درآمد داشته باشد. کارتخوان مغازه را هم برای تراکنشهای شخصی استفاده نکنید.
سامانه مؤدیان و کارپوشه آن را نیز دورهای بررسی کنید. شرکتهای پخش فاکتور فروش خود را در کارپوشه ثبت میکنند و در صورت مشاهده مغایرت باید در مهلت مقرر واکنش نشان دهید.
تا وقتی فروش شما خرد و مستقیم به مصرفکننده نهایی است و از حد نصاب مقرر عبور نکردهاید، رسید کارتخوان متصل در حکم صورتحساب الکترونیکی نوع دوم پذیرفته میشود و لازم نیست برای هر خرید فاکتور مجزا صادر کنید. با عبور از سقف یا فروش عمده، تکلیف صدور صورتحساب رسمی برقرار میشود.
عدم اتصال دستگاه نیز میتواند جریمه و محرومیت از برخی معافیتها را در پی داشته باشد.
تفاوت مالیات کارتخوان با مالیات عملکرد در چیست؟
مالیات عملکرد همان مالیات بر درآمد سالانه است. سازمان عملکرد یک سال فعالیت شما را بررسی میکند، سود را به دست میآورد و بر همان اساس مالیات تعیین میشود. مبنا سود واقعی است؛ یعنی فروش خالص پس از کسر بهای کالای فروشرفته و هزینههای مستند و قابل قبول مانند اجاره، حقوق و بیمه کارکنان، قبوض و حملونقل. کارتخوان در این میان مالیات جداگانهای ایجاد نمیکند و فقط یکی از منابع اطلاعاتی برای شناسایی درآمد است.
اگر بهصورت شخص حقیقی فعالیت میکنید، پس از کسر معافیت سالانه، سود مشمول مالیات طبق ماده ۱۳۱ قانون مالیاتهای مستقیم بهصورت پلکانی ۱۵، ۲۰ و ۲۵ درصد مالیات میگیرد و اظهارنامه تا پایان خرداد سال بعد ارسال میشود؛ هرچند این مهلت در بعضی سالها تمدید شده است.
سوپرمارکتی که در قالب شرکت و شخص حقوقی فعالیت میکند، تقریبا کل سود را با نرخ ۲۵ درصد و ظرف چهار ماه پس از پایان سال مالی اظهار میکند.
دو تسهیل مهم نیز وجود دارد: معافیت سالانه صاحبان مشاغل که به ارسال بهموقع اظهارنامه وابسته است و سقف آن هر سال در قانون بودجه تعیین میشود؛ و فرم تبصره ماده ۱۰۰ که برای فروشگاههای واجد شرایط، مالیات مقطوع سادهتری تعیین میکند و آنها را از اظهارنامه کامل معاف میکند.
در اقتصاد تورمی، نگهداری فاکتور خرید و اسناد هزینه برای اثبات سود واقعی اهمیت بیشتری دارد.
تفاوت مالیات کارتخوان با مالیات بر ارزش افزوده
تفاوت اصلی در ماهیت است. مالیات عملکرد مستقیم است و از سود شما گرفته میشود؛ اما مالیات بر ارزش افزوده غیرمستقیم است، مصرفکننده نهایی آن را میپردازد و فروشنده آن را به دولت منتقل میکند. نرخ عمومی آن در قانون دائم ۱۰ درصد است و اظهارنامه آن فصلی است، نه سالانه.
درباره مالیات بر ارزش افزوده سوپرمارکت یک جمله رایج اما نادرست وجود دارد: «سوپرمارکتها ارزش افزوده ندارند». درست این است که کل این صنف فعلا در فراخوانهای اصلی عضویت اجباری قرار نگرفته است، اما قفسههای شما ترکیبی از کالاهای معاف و مشمولاند؛ نان، برنج، حبوبات، گوشت، شیر ساده و تخممرغ معافاند، در حالی که بسیاری از شویندهها، تنقلات، نوشیدنیهای صنعتی و کنسروها مشمولاند.
اگر صندوق یا نرمافزار فروش، کالای معاف و مشمول را تفکیک نکند، در رسیدگی ممکن است کل گردش بهعنوان فروش کالای مشمول در نظر گرفته شود. بنابراین تفکیک کالا هنگام ثبت فروش اهمیت زیادی دارد.
مالیات کارتخوان سوپرمارکت چند درصد است؟
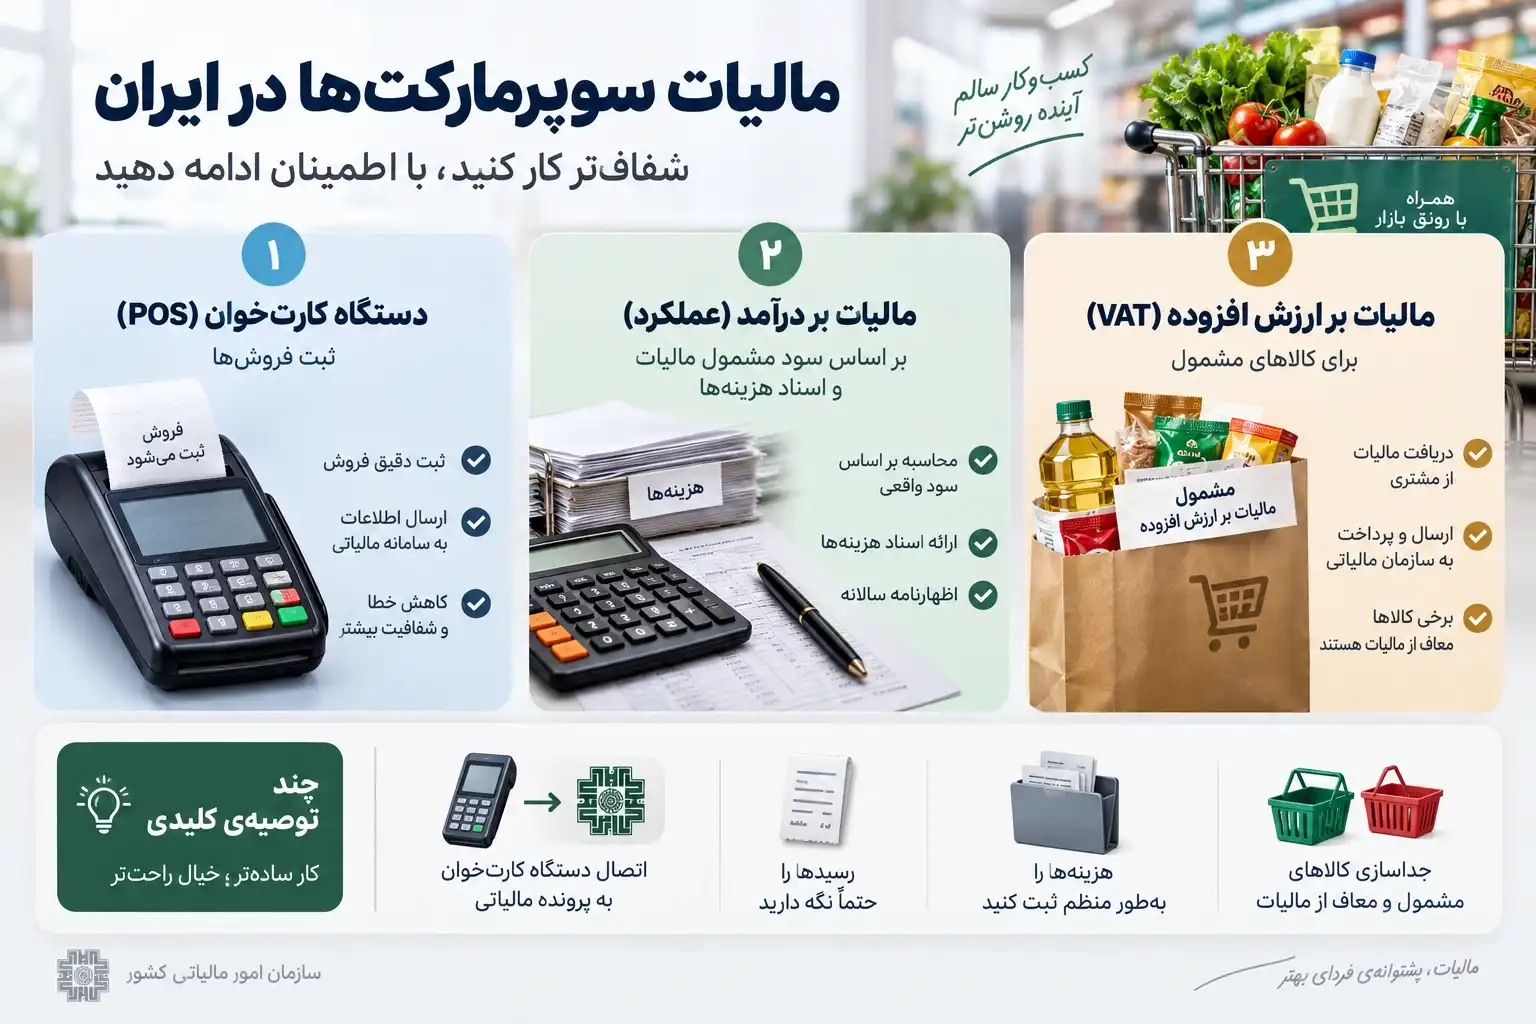
وضع مالیات سوپر مارکت سال 1405 را نمیتوان با یک عدد ثابت توصیف کرد و دو رقم متفاوت را نباید با هم اشتباه گرفت.
رقم نخست ضریب سود اینتاکد است؛ برآورد سازمان از نسبت سود هر صنف که برای سوپرمارکتها بسته به ترکیب کالا معمولا بین ۸ تا ۱۵ درصد اعلام میشود. این عدد نرخ مالیات نیست؛ ضریبی است که در نبود اسناد و مدارک روی کل فروش اعمال میشود تا سود برآوردی به دست آید. اگر اظهارنامه و دفاتر داشته باشید، ملاک سود واقعی شماست، نه این ضریب.
رقم دوم، نرخ مالیات است که پس از تعیین سود مشمول، پلههای ۱۵، ۲۰ و ۲۵ درصدی ماده ۱۳۱ اعمال میشود. سقف این پلهها هر سال با قانون بودجه تعدیل میشود، پس عدد امسال را از اطلاعیههای رسمی همان سال بررسی کنید.
برای روشنشدن صورت مسئله یک مثال فرضی: سوپرمارکتی که پس از کسر هزینهها و معافیت، سود مشمول ۴۰۰ میلیون تومانی دارد، بخش نخست سود را با ۱۵ و بخش بعدی را با ۲۰ درصد مالیات میدهد؛ در نمونهای با پلههای ۲۰۰ میلیون تومانی، مالیات چنین فروشگاهی حدود ۷۰ میلیون تومان میشود.
نقطه خطر هم دقیقا همینجاست: اگر اظهارنامه ارسال نکنید یا اسناد هزینه نداشته باشید، سازمان میتواند کل گردش کارتخوان را مبنای تشخیص قرار دهد؛ آنوقت ضریب سود روی رقم بزرگتری اعمال میشود، جریمه عدم ارسال اظهارنامه اضافه میشود و معافیتها نیز از بین میرود. اظهارنامه بهموقع و اسناد هزینه، ارزانترین راه کاهش مالیات است.
جمعبندی
مالیات سوپرمارکت را میتوان در سه جمله خلاصه کرد: کارتخوان مالیات مستقل ندارد و ابزار شناسایی درآمد است؛ مالیات عملکرد بر سود واقعی پس از کسر هزینههای مستند تعلق میگیرد و نرخش پلکانی است؛ مالیات بر ارزش افزوده نیز فقط به کالاهای مشمول فروشگاه مربوط میشود. بنابراین پرونده و کارتخوان را متصل و بهروز نگه دارید، کالای معاف و مشمول را تفکیک کنید و اسناد هزینه را منظم نگه دارید. تشخیص نهایی مالیات با سازمان امور مالیاتی است و ارقام سالانه باید از منابع رسمی همان سال بررسی شوند.
سوالات متداول
مالیات سوپرمارکت چند درصده؟
مالیات سوپرمارکت نرخ ثابتی ندارد. برای شخص حقیقی، پس از کسر هزینههای قابل قبول و معافیت، سود مشمول مالیات با نرخ پلکانی ۱۵، ۲۰ و ۲۵ درصد محاسبه میشود. ضریب سود ۸ تا ۱۵ درصدی نیز نرخ مالیات نیست و فقط برای برآورد سود در شرایط خاص استفاده میشود. مالیات بر ارزش افزوده نیز جداگانه و فقط برای کالاهای مشمول محاسبه میشود.