سایه سنگین جنگ بر سر خودروسازی ایران
صنعت خودروی ایران در آبان ۱۴۰۵ با بحرانی چندلایه روبهرو شده است؛ بحرانی که دیگر نمیتوان آن را صرفاً به کمبود قطعه، محدودیت واردات یا مشکلات نقدینگی چند خودروساز بزرگ نسبت داد. از یک سو، سیاستهای ارزی و دشواری تأمین منابع خارجی، مسیر واردات خودرو و قطعات منفصله را با موانع تازهای مواجه کرده و از سوی دیگر، انباشت بدهی در زنجیره تأمین، توان ادامه فعالیت قطعهسازان را بهشدت کاهش داده است. حاصل همزمانی این دو فشار، در آمار تولید هفتماهه سال جاری نمایان شده؛ جایی که تولید سواری کشور با افتی ۳۷ درصدی به ۳۵۱ هزار و ۲۰۹ دستگاه رسیده است.
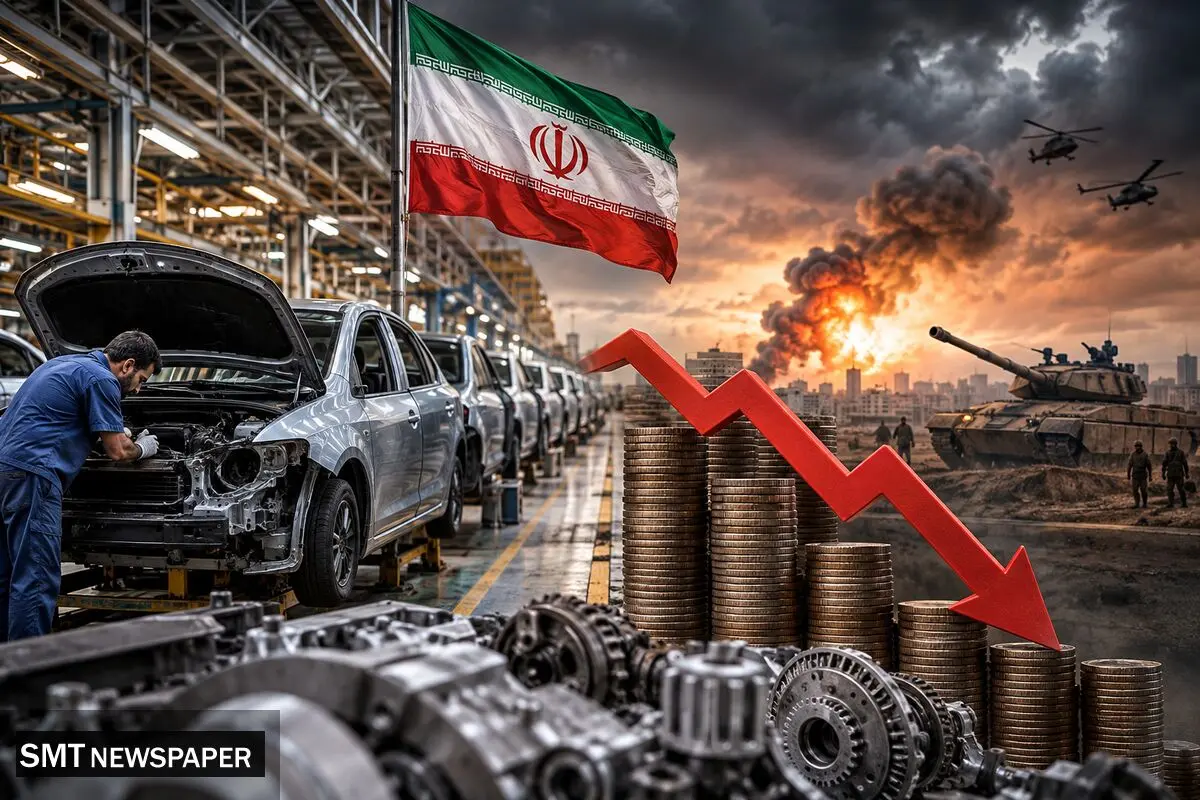
این کاهش تولید در شرایطی رخ میدهد که بازار خودرو همچنان با تقاضای انباشته، قیمتهای بالا و محدودیت انتخاب مصرفکنندگان مواجه است. بنابراین افت تولید صرفاً یک عدد در گزارشهای صنعتی نیست؛ بلکه میتواند به معنای کاهش عرضه، طولانیتر شدن زمان تحویل، افزایش فشار بر قیمتها و محدودتر شدن دسترسی خانوارها به خودرو باشد. در چنین شرایطی، صنعت خودرو در برابر دو مسیر متفاوت قرار گرفته است: ادامه سیاستهای محدودکننده و تعمیق انحصار، یا اصلاح قواعد واردات و تأمین مالی با هدف بازگرداندن رقابت و ثبات به زنجیره تولید.
واردات خودرو در پیچ دشوار ارزی
یکی از مهمترین موانع پیشروی بازار خودرو، شرایط تازهای است که برای واردات در نظر گرفته شده است. بر اساس ابلاغیه وزارت صمت در مردادماه ۱۴۰۵، متقاضیان استفاده از سهمیه واردات خودرو باید علاوه بر برخورداری از شناسنامه گارانتی فعال، اسناد تأیید ارز با منشأ خارجی را نیز از بانک عامل یا بانک مرکزی ارائه کنند. مهلت ثبت درخواست در این چارچوب تا پایان شهریورماه ۱۴۰۵ تعیین شده بود.
در نگاه نخست، الزام به اثبات منشأ خارجی ارز میتواند اقدامی برای کنترل مصارف ارزی و جلوگیری از تخصیص منابع محدود کشور به واردات کالاهای غیرضروری تلقی شود. با این حال، مسئله اصلی به شرایط اجرایی این سیاست بازمیگردد. واردات خودرو در بازاری انجام میشود که متغیرهای اصلی آن، از تعرفهها و هزینههای گمرکی گرفته تا ضوابط قیمتگذاری و فرآیند تخصیص ارز، با سطحی از نااطمینانی همراه است. در چنین فضایی، حتی واردکنندگانی که امکان تأمین ارز از منابع خارجی را دارند، ممکن است برای ورود به بازاری با قواعد متغیر و چشمانداز نامشخص احتیاط کنند.
به این ترتیب، سیاستی که قرار است جریان واردات را مدیریت کند، ممکن است در عمل به کاهش تعداد واردکنندگان فعال و محدود شدن عرضه منجر شود. مسئله فقط دشوار شدن ثبت سفارش نیست؛ بلکه فاصلهای است که میان دریافت مجوز و ورود واقعی خودرو به کشور ایجاد میشود. در بازاری که عرضه آن از قبل نیز با محدودیت مواجه است، هر مانع تازهای در مسیر واردات میتواند فشار بیشتری بر قیمتها وارد کند.
وضعیت خودروهای کارکرده نیز تصویر متفاوتی از این بلاتکلیفی ارائه نمیدهد. با وجود مجوزها و سهمیههایی که طی سالهای گذشته برای واردات این خودروها مطرح شده، فرآیند اجرایی همچنان کند و پرهزینه است. بخشی از خودروهای کارکرده ثبتسفارششده هنوز به مرحله تحویل نرسیدهاند و فاصله میان دریافت مجوز تا واردات واقعی، در مواردی از یک سال فراتر رفته است. این تجربه نشان میدهد که صرف اعلام مجوز واردات، بهتنهایی نمیتواند به افزایش عرضه در بازار منجر شود؛ آنچه اهمیت دارد، امکان اجرای روان و قابل پیشبینی مقررات است.
مونتاژکاران در انتظار قطعات CKD
در سوی دیگر بازار، شرکتهای مونتاژکار با مسئلهای مواجهاند که مستقیماً خطوط تولید آنها را تهدید میکند. این شرکتها برای ادامه فعالیت به واردات قطعات منفصله یا همان CKD وابستگی دارند؛ قطعاتی که باید بهصورت منظم و در زمانبندی مشخص وارد کشور شوند تا برنامه تولید کارخانهها دچار اختلال نشود.
بر اساس دادههای کمیته ارز و گمرک انجمن صنایع همگن نیرومحرکه، سقف سامانهای موجود به هر شرکت اجازه میدهد حداکثر ۳۳ درصد از واردات هر کد تعرفهای را از محل ارز رسمی تأمین کند. چنین محدودیتی در شرایط عادی ممکن است با هدف مدیریت منابع ارزی توجیه شود، اما برای شرکتهایی که بخش مهمی از زنجیره تولیدشان به قطعات وارداتی وابسته است، میتواند به یک مانع جدی تبدیل شود.
مسئله زمانی پیچیدهتر میشود که زمان مشخصی برای تأیید نهایی تخصیص ارز وجود ندارد. شرکت مونتاژکار پس از ثبت درخواست نمیداند فرآیند تأیید یک هفته طول میکشد یا چند ماه. این وضعیت، برنامهریزی تولید و سفارشگذاری قطعات را دشوار میکند. تولید صنعتی به جریان منظم مواد اولیه و قطعات وابسته است و تأخیر در ورود حتی بخشی از اجزای مورد نیاز میتواند برنامه تولید یک محصول کامل را تحت تأثیر قرار دهد.
در چنین شرایطی، انجمن قطعهسازان پیشنهاد کرده است که در وضعیت اضطراری، امکان واردات بدون انتقال ارز فعال شود؛ پیشنهادی که هدف آن کاهش وقفه در تأمین قطعات است. با این حال، نبود پاسخ روشن از سوی نهادهای سیاستگذار، همچنان ابهام را در این بخش حفظ کرده است.
پیامد این بلاتکلیفی به روابط تجاری با تأمینکنندگان خارجی نیز منتقل شده است. شرکای چینی که طی سالهای گذشته به یکی از مهمترین منابع تأمین قطعه برای مونتاژکاران ایرانی تبدیل شدهاند، با کند شدن جریان پرداختها، تحویل سفارشها را به تأخیر میاندازند یا پیشپرداختهای سنگینتری مطالبه میکنند. در نتیجه، محدودیت ارزی از سطح سامانههای اداری فراتر میرود و به مسئلهای در روابط تجاری و برنامه تولید کارخانهها تبدیل میشود.
سقوط تولید؛ ایرانخودرو و سایپا در مسیر نزولی
آمار تولید هفتماهه سال ۱۴۰۵ نشان میدهد که فشارهای ارزی و تأمین قطعه، بهتدریج اثر خود را بر خروجی کارخانهها گذاشته است. تولید سواری کشور از ابتدای فروردین تا پایان مهرماه به ۳۵۱ هزار و ۲۰۹ دستگاه رسیده؛ در حالی که تولید در مدت مشابه سال ۱۴۰۴ بیش از ۵۵۶ هزار دستگاه بود. مقایسه این دو رقم از کاهش حدود ۳۷ درصدی تولید حکایت دارد؛ افتی که ابعاد آن را نمیتوان صرفاً با نوسانات معمول تولید توضیح داد.
ایرانخودرو در این دوره ۲۳۴ هزار و ۷۳۷ دستگاه خودرو تولید کرده است. این رقم در مقایسه با مدت مشابه سال قبل، کاهش ۲۵ درصدی را نشان میدهد. سایپا شرایط دشوارتری داشته و با تولید ۷۴ هزار و ۷۵۲ دستگاه در هفت ماه، افتی ۴۶ درصدی را تجربه کرده است. به این ترتیب، کاهش تولید سایپا از نظر درصدی بهمراتب شدیدتر از ایرانخودرو بوده است.
این آمارها از دو واقعیت متفاوت حکایت میکنند. نخست اینکه افت تولید به یک خودروساز یا یک محصول خاص محدود نمانده و بخش مهمی از صنعت را درگیر کرده است. دوم اینکه شدت بحران در شرکتها یکسان نیست و برخی خودروسازان با محدودیتهای عمیقتری در تأمین قطعات، نقدینگی و حفظ جریان تولید مواجهاند.
ریشه این کاهش تولید را باید در مجموعهای از گلوگاههای بههمپیوسته جستوجو کرد. تأمین تراشههای الکترونیکی مورد استفاده در سامانههای مدیریت موتور، قطعات پنوماتیک و هیدرولیک و حتی ورقهای فولادی با مشخصات خاص، همگی به جریان پایدار تأمین و نقدینگی وابستهاند. وقتی منابع ارزی با محدودیت مواجه میشوند و پرداخت به تأمینکنندگان نیز به تأخیر میافتد، کارخانهها نمیتوانند با اطمینان برای تولید ماههای آینده برنامهریزی کنند.
در چنین شرایطی، توقفهای مقطعی خط تولید به بخشی از واقعیت روزمره کارخانهها تبدیل میشود. ممکن است بخش عمده قطعات یک خودرو در دسترس باشد، اما نبود یک قطعه مشخص، امکان تکمیل محصول را از بین ببرد. همین وابستگی متقابل قطعات نشان میدهد که بحران تأمین، حتی در مواردی که کمبود از نظر تعداد محدود به نظر میرسد، میتواند اثر گستردهای بر تولید نهایی داشته باشد.
بدهی ۸۲۵ هزار میلیارد تومانی؛ بحران پشت درهای کارخانه
افت تولید تنها نشانه بحران صنعت خودرو نیست. در پس این آمارها، یک مسئله مالی بزرگتر قرار دارد که بهتدریج توان ادامه فعالیت زنجیره تأمین را تحلیل میبرد. بدهی انباشته ایرانخودرو به ۴۲۹ هزار میلیارد تومان رسیده و بدهی سایپا نیز از ۳۹۶ هزار میلیارد تومان عبور کرده است. از این رقم، ۳۷۰ هزار میلیارد تومان بدهی جاری سایپا برآورد میشود. زیان انباشته این شرکت نیز به ۱۹۹ هزار میلیارد تومان رسیده است.
بر این اساس، مجموع بدهی دو خودروساز بزرگ کشور از ۸۲۵ هزار میلیارد تومان فراتر رفته است. چنین حجمی از بدهی، ظرفیت مالی شرکتها برای سرمایهگذاری، نوسازی خطوط تولید، پرداخت به تأمینکنندگان و مدیریت شوکهای اقتصادی را محدود میکند. خودروسازی که بخش بزرگی از منابع مالی خود را صرف پوشش تعهدات گذشته میکند، برای حل مشکلات جاری نیز با محدودیت بیشتری روبهرو خواهد بود.
با این حال، اثر اصلی این بحران مالی را باید در وضعیت قطعهسازان جستوجو کرد. مطالبات قطعهسازان از کل صنعت خودرو به حدود ۱۷۰ هزار میلیارد تومان رسیده که ۷۰ هزار میلیارد تومان آن سررسید گذشته است. این رقم به آن معناست که بخش قابل توجهی از شرکتهای تأمینکننده، مطالبات خود را در موعد مقرر دریافت نکردهاند و ناچارند هزینه ادامه تولید را از منابع محدود خود تأمین کنند.
تولید قطعه بدون نقدینگی امکانپذیر نیست. خرید فولاد، پلاستیکهای مهندسی، لاستیک صنعتی، مواد اولیه و قطعات الکترونیکی به سرمایه در گردش نیاز دارد. اگر خودروساز نتواند مطالبات قطعهساز را پرداخت کند، تأمینکننده نیز برای خرید مواد اولیه و پرداخت دستمزد نیروی انسانی با مشکل مواجه میشود. در نتیجه، بدهی از ترازنامه خودروساز به خط تولید قطعهساز منتقل میشود و سرانجام خود را در کاهش تولید خودرو نشان میدهد.
قطعهسازان؛ حلقهای که تابآوری آن رو به کاهش است
در میان بازیگران صنعت خودرو، قطعهسازان شاید کمتر از خودروسازان بزرگ دیده شوند، اما نقش آنها در حفظ جریان تولید تعیینکننده است. این صنعت با بیش از هزار شرکت فعال، زنجیرهای حدود ۸۰۰ هزار نفری از اشتغال را پشتیبانی میکند. بنابراین بحران مالی این بخش فقط یک مسئله میان شرکتهای تجاری نیست؛ بلکه میتواند پیامدهای گستردهای برای اشتغال صنعتی و ظرفیت تولید کشور داشته باشد.
مطالبات سررسیدگذشته ۷۰ هزار میلیارد تومانی، فشار سنگینی بر شرکتهایی وارد میکند که باید مواد اولیه را با نقدینگی روز خریداری کنند، اما محصول خود را با تأخیر و بر اساس مطالبات قبلی به خودروساز تحویل میدهند. این چرخه در کوتاهمدت ممکن است با استفاده از اعتبار تأمینکنندگان یا منابع محدود شرکتها ادامه پیدا کند، اما در بلندمدت پایدار نیست.
شرکتهای کوچک و متوسط قطعهسازی بیش از دیگران در معرض این فشار قرار دارند. این بنگاهها معمولاً توان مالی محدودی دارند و دسترسی آنها به منابع بانکی یا بازار سرمایه به اندازه شرکتهای بزرگ نیست. در نتیجه، طولانی شدن دوره وصول مطالبات میتواند آنها را به کاهش تولید، تعدیل نیرو یا حتی توقف فعالیت سوق دهد.
خطر اصلی این است که تعطیلی یک واحد قطعهسازی تخصصی، صرفاً با پرداخت بدهی یا تزریق نقدینگی در مدت کوتاه جبران نمیشود. بخشی از ظرفیت این شرکتها حاصل سالها تجربه، دانش فنی، تجهیزات و نیروی انسانی متخصص است. اگر چنین ظرفیتی از بین برود، بازسازی آن میتواند زمانبر و پرهزینه باشد. از این منظر، بحران قطعهسازان را باید تهدیدی برای توان تولیدی آینده صنعت خودرو دانست، نه صرفاً مشکلی در پرداختهای جاری.
دو سناریو برای آینده خودروسازی ایران
چشمانداز صنعت خودرو در ماههای آینده به چگونگی مدیریت دو بحران ارزی و مالی وابسته است. اگر محدودیتهای موجود ادامه پیدا کند یا تشدید شود، احتمال شکلگیری سناریویی وجود دارد که در آن واردات خودروهای کامل و کارکرده بیش از پیش محدود میشود، مونتاژکاران کوچک به دلیل دشواری تأمین قطعات CKD از چرخه تولید خارج میشوند و سهم خودروسازان بزرگ در بازاری که عرضه آن کاهش یافته، افزایش پیدا میکند.
در این وضعیت، تأخیر در پرداخت به شرکای خارجی میتواند همکاری با تأمینکنندگان چینی را نیز دشوارتر کند. اگر جریان ورود قطعات مختل شود، شرکتها ناچار خواهند بود برای حفظ حداقلی از تولید، به منابع داخلی موجود تکیه کنند. با این حال، جایگزینی قطعات وارداتی با تولید داخل، بدون فراهم بودن سرمایه، فناوری و استانداردهای لازم، لزوماً به حفظ کیفیت و ظرفیت تولید منجر نمیشود.
برآورد مطرحشده در سناریوی تنش بالا این است که تولید سواری کشور تا پایان سال ۱۴۰۵ ممکن است به کمتر از ۶۰۰ هزار دستگاه برسد؛ رقمی پایینتر از سطح تولید سال ۱۴۰۴. تحقق چنین وضعیتی میتواند کمبود عرضه را تشدید کند و فشار بیشتری بر قیمت خودرو وارد آورد. در این سناریو، مصرفکننده با انتخابهای محدودتر و بازار کمرقابتتری روبهرو خواهد شد.
در مقابل، سناریوی گشایش بر اصلاح موانع واردات، تسهیل تأمین ارز و بازگشت روابط اقتصادی به مسیر باثباتتر استوار است. در این مسیر، افزایش واردات خودروهای کامل و قطعات میتواند عرضه بازار را تقویت کند و فشار ناشی از کمبود محصول را کاهش دهد. ورود مستقیم برندهای جهانی و امکان انعقاد قراردادهای سرمایهگذاری مشترک نیز میتواند زمینه نوسازی خطوط تولید و انتقال فناوری را فراهم کند.
رقابت بیشتر، در صورت همراهی با اصلاح ساختار هزینه و کاهش موانع تجاری، این ظرفیت را دارد که قیمت تمامشده تولید را کاهش دهد و خودروسازان را برای ارتقای کیفیت و بهرهوری تحت فشار قرار دهد. از سوی دیگر، بهبود جریان نقدینگی در زنجیره تأمین میتواند امکان تسویه بخشی از مطالبات قطعهسازان را فراهم کند. البته گشایش اقتصادی بهتنهایی همه مشکلات را برطرف نمیکند؛ بدهی انباشته، زیان شرکتها و ضعفهای ساختاری همچنان نیازمند اصلاحات مستقل خواهند بود.
سخن پایانی
صنعت خودرو ایران در آبان ۱۴۰۵ با دو بحران متمایز اما بهشدت مرتبط مواجه است: محدودیت در واردات خودرو و قطعات از یک سو و انباشت بدهی در زنجیره تولید از سوی دیگر. هر یک از این دو مسئله بهتنهایی میتواند فعالیت شرکتها را مختل کند، اما همزمانی آنها فشار مضاعفی بر خودروسازان و قطعهسازان وارد کرده است. افت ۳۷ درصدی تولید سواری در هفتماهه نخست سال، نشانه آشکار این فشار است.
در این میان، سیاستگذار با یک انتخاب مهم روبهروست. نمیتوان از خودروساز انتظار افزایش تولید داشت، اما همزمان مسیر تأمین قطعه را با مقررات غیرقابل پیشبینی محدود کرد. همچنین نمیتوان از قطعهساز خواست تولید را ادامه دهد، در حالی که بخش بزرگی از مطالباتش ماهها پرداخت نشده است. اصلاح مقررات ارزی، تعیین زمانبندی روشن برای تخصیص منابع، تسهیل واردات قطعات و ایجاد سازوکار مؤثر برای پرداخت بدهیها، اجزای بههمپیوسته حل این بحران هستند.
مسئله فقط نجات صورتهای مالی دو خودروساز بزرگ نیست. آینده بیش از هزار شرکت قطعهسازی، صدها هزار فرصت شغلی و دسترسی میلیونها خانوار به خودرو نیز به تصمیمهایی وابسته است که در ماههای پیش رو اتخاذ میشوند. ادامه وضع موجود میتواند به کاهش بیشتر تولید، محدود شدن رقابت و تقویت انحصار بینجامد؛ در حالی که اصلاح سیاستها و بازگشت ثبات به زنجیره تأمین، دستکم امکان عبور تدریجی از بحران را فراهم میکند.
صنعت خودرو برای خروج از این وضعیت، بیش از وعده افزایش تولید به یک نقشه راه قابل اجرا نیاز دارد؛ نقشهای که در آن واردات، تولید، تأمین مالی و رقابت بهجای حرکت در مسیرهای متضاد، در خدمت یک هدف مشترک قرار گیرند: بازگرداندن ثبات به صنعتی که بحران آن مستقیماً به هزینه زندگی مردم منتقل میشود.
خبرنگار:شهریار خادمی