پوند زیر فشار تورم و هزینه انرژی؛ سیاست بانک انگلستان چه مسیری را پیش روی بازار ارز گذاشته است؟
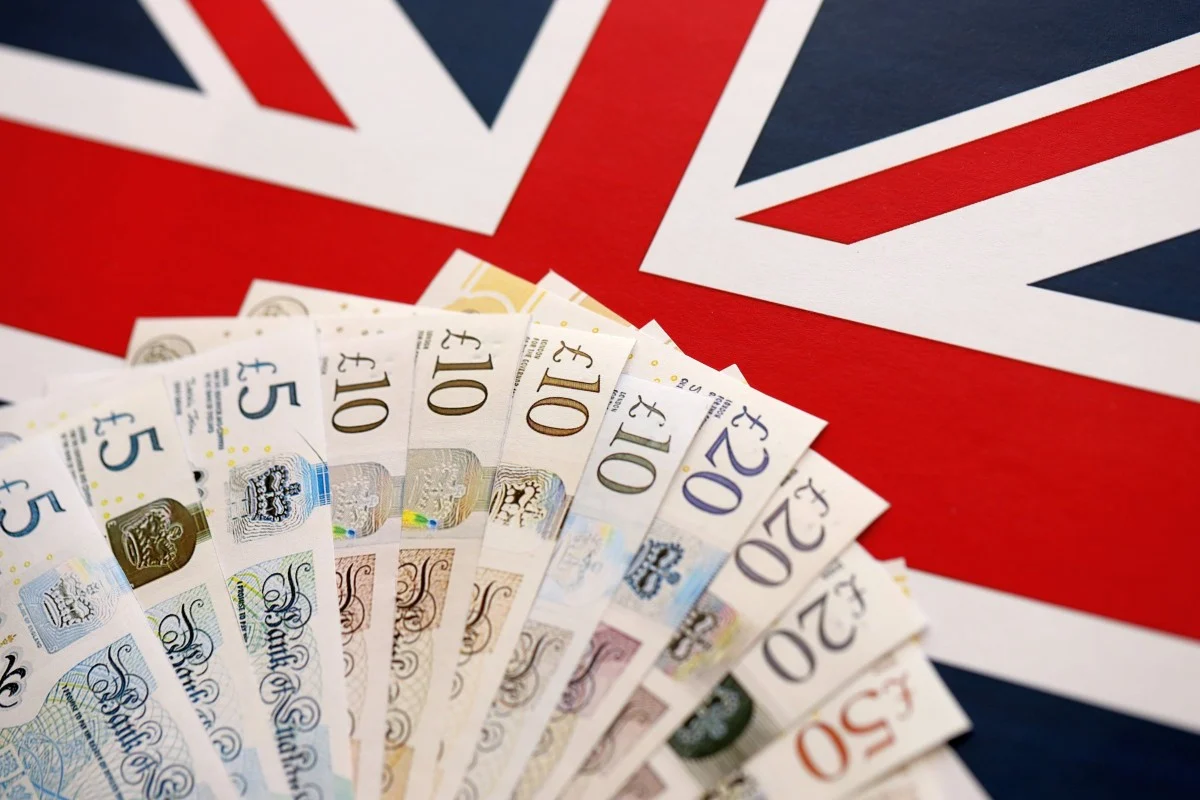
پوند بریتانیا وارد مقطعی تعیینکننده شده است؛ دورهای که در آن شاخص تورم مصرفکننده بار دیگر بالاتر از تارگت رسمی بانک مرکزی انگلیس تثبیت شده و صعود مداوم بهای انرژی ریسک چسبندگی فشارهای قیمتی را دوچندان کرده است. در این شرایط، نهاد پولی بریتانیا با معادلهای چندوجهی روبهرو است که باید میان مهار شتاب تورم، صیانت از آهنگ رشد اقتصادی و ممانعت از تحمیل بار مالی مضاعف بر بخش تقاضا توازن برقرار سازد؛ توازنی ظریف که سرنوشت میانمدت استرلینگ و روندهای کلان بازار تبادلات ارزی را مشخص میکند.
این بنبست پولی در بریتانیا در شرایطی رقم میخورد که پیوند بازارهای مالی با نبض قیمت نفت و تغییر انتظارات از نرخ بهره بینالمللی بیش از پیش تقویت شده است. در نتیجه این همبستگی، استرلینگ اکنون نهتنها از تصمیمات داخلی، بلکه از گردش سرمایه جهانی میان داراییهای بدون ریسک و نوسانات شاخص انرژی اثر میپذیرد.
شکاف سیاستی در بانک انگلستان و پیامدهای پولی آن
بر اساس تازهترین دادههای آماری، شاخص بهای مصرفکننده (CPI) بریتانیا در اوت ۲۰۲۶ به رقم ۳٫۱ درصد رسید که فاصلهای معنادار با محدوده سیاستی ۲ درصدی دارد. تسری جهش بهای نفت خام، گاز طبیعی و سوختهای صنعتی به بخش حملونقل و زنجیره خدمات، موتور محرک این افزایش بوده است. تحت چنین شرایطی، فعالان بازار نهتنها متغیرهای پولی لندن، بلکه تحولات ارزش دلار آمریکا در مقیاس جهانی را مبنای محاسبات خود قرار میدهند؛ بهویژه آنکه نوسان مداوم قیمت دلار بهعنوان لنگر ارزی بینالمللی، جهتگیری جریانهای نقدینگی و جفتارزهای کلیدی را تعیین میکند.
کمیته سیاست پولی بانک انگلستان (MPC) در واپسین نشست خود، نرخ بهره پایه را در رقم ۳٫۷۵ درصد حفظ کرد، اما برآیند آرا روایتی پرچالش را بازگو میکند. مخالفت سه عضو از ۹ عضو کمیته و تمایل صریح آنها به رساندن نرخ به سطح چهار درصد، نشاندهنده هراس جدی سیاستگذاران از تثبیت تورم ثانویه است. این دودستگی ساختاری ثابت میکند که گزینه بازگشت به رویکرد انقباض شدید پولی همچنان روی میز قرار دارد و بانک مرکزی آماده است تا در صورت تداوم شوکهای تورمی سمت عرضه، نرخها را افزایش دهد.
قیمت انرژی و معمای قدرت خرید در اقتصاد بریتانیا
در ادبیات مالی متعارف، ارتقای نرخ بهره ابزاری برای جذب نقدینگی و تقویت پول ملی تلقی میشود، اما ماهیت تورم کنونی بریتانیا سازوکار متفاوتی را رقم زده است. هنگامی که محرک اصلی تورم جهش بهای حاملهای انرژی و قبوض مصرفی باشد، افزایش هزینه استقراض به افت محسوس درآمدهای واقعی، تضعیف قدرت خرید و انقباض بخش مصرف منجر میگردد. در نتیجه، ارزشگذاری معاملاتی و روند قیمت پوند میان دو جریان متضاد قرار دارد: از یکسو بازدهی اسمی بالاترِ اوراق قرضه به پشتوانه استرلینگ میآید و از سوی دیگر، شبح رکود و انقباض تولید ناخالص داخلی جذابیت آن را مهار میکند.
اگر ماندگاری بهای سوخت برای دورهای طولانی ادامه یابد، سرایت فشارهای قیمتی به دستمزدها اجتنابناپذیر خواهد بود؛ رویدادی که بانک انگلستان را به سمت حفظ طولانیمدت نرخهای بهره بالا سوق میدهد. در سناریوی معکوس، هرگونه ریزش در بازار انرژی یا ثبت علائم ضعف ساختاری در شاخصهای اشتغال، دست سیاستگذار را برای توقف سیاست انقباضی بازتر خواهد کرد.
موازنه استرلینگ در برابر فدرالرزرو و دورنمای بازار ارز
تحولات برابری جفتارز پوند به دلار (GBP/USD) در گرو واگرایی یا همگرایی راهبردهای پولی فدرال رزرو آمریکا با بانک انگلستان است. تثبیت نرخ بازده اوراق خزانهداری آمریکا در ارقام فراتر از ۵ درصد و تمایل فدرال رزرو به مهار نرخها در سطوح انقباضی، اجازه جهشهای پایدار به استرلینگ را نداده و قدرت مانور خریداران را مهار ساخته است. به همین علت، پیشبینی نوسانات بازار به تحلیل ترکیبی نرخ بهره، گزارشهای اشتغال بریتانیا و سیاستهای ارزی بینالمللی بستگی دارد.
رویکرد فعلی نهاد ناظر پولی بریتانیا را میتوان مرحلهای از «تثبیت محتاطانه» دانست؛ وضعیتی که در آن سیاستگذاران نرخها را حفظ کردهاند اما درب بازگشت به انقباض را نبستهاند. تا پیش از پدیدار شدن شفافیت در جریان انتقال اثرات حاملهای انرژی به هسته تورم، پوند بریتانیا با حساسیت حداکثری نسبت به انتشار دادههای کلان و تصمیمات فدرال رزرو مبادله خواهد شد.