کاهش خطا در مالیاتستانی و تعامل شفاف میان مردم و دولت با هوشمندسازی نظام مالیاتی ذیل تبصره ماده ۱۰۰
قاسمی عضو کمیسیون عمران مجلس تاکید کرد: حرکت به سمت نظام مالیاتی مبتنی بر اطلاعات و داده، یکی از تغییرات مهم در حکمرانی اقتصادی است که با تکیه بر ظرفیت تبصره ماده 100 محقق شده است. استفاده از اطلاعات مؤدیان، توسعه فرآیندهای الکترونیکی و مشارکت دادن مؤدی در تعیین و تأیید مالیات، هم خطای تشخیص را کاهش میدهد و هم زمینه تعامل شفافتر میان مردم و دولت را فراهم میکند.
حرکت به سمت نظام مالیاتی مبتنی بر اطلاعات و داده، یکی از مهمترین الزامات اصلاح حکمرانی اقتصادی و ارتقای کیفیت مالیاتستانی در کشور است. در این رویکرد، به جای اتکا به روشهای سنتی، برآوردهای غیرشفاف و تشخیصهای فردمحور، اطلاعات اقتصادی مؤدیان و دادههای ثبتشده در سامانههای الکترونیکی مبنای محاسبه و تعیین مالیات قرار میگیرد. اجرای تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم را میتوان یکی از بسترهای مهم تحقق این تحول دانست که با سادهسازی فرآیندهای مالیاتی و استفاده از اطلاعات موجود، امکان تشخیص دقیقتر وضعیت اقتصادی صاحبان مشاغل را فراهم میکند.
یکی از ویژگیهای مهم این تحول، تغییر جایگاه مؤدی از یک دریافتکننده صرف مالیات به مشارکتکننده در فرآیند تعیین و تأیید مالیات است. با توسعه سازوکارهای الکترونیکی و فراهم شدن امکان مشاهده اطلاعات مبنای محاسبه مالیات، صاحبان مشاغل میتوانند با آگاهی بیشتری نسبت به تکالیف مالیاتی خود اقدام کنند و در صورت وجود مغایرت، آن را پیگیری کنند. این شیوه ضمن کاهش خطاهای احتمالی در تشخیص درآمد و مالیات، از مراجعات غیرضروری، اختلافات اداری و هزینههای ناشی از فرآیندهای پیچیده رسیدگی میکاهد و زمینه تعامل شفافتر میان سازمان امور مالیاتی و فعالان اقتصادی را فراهم میسازد.
در نهایت، استقرار نظام مالیاتی دادهمحور تنها به معنای استفاده از ابزارهای فناورانه برای دریافت مالیات نیست، بلکه تغییری اساسی در شیوه مدیریت رابطه دولت و مؤدیان و ارتقای پاسخگویی نظام مالیاتی محسوب میشود. هرچه اطلاعات اقتصادی دقیقتر و فرآیندهای محاسبه مالیات شفافتر باشند، امکان برخورداری از مالیاتستانی متناسب با درآمد واقعی، کاهش فرار مالیاتی و توزیع عادلانهتر بار مالیاتی افزایش مییابد. از این منظر، توسعه ظرفیتهای تبصره ماده ۱۰۰ میتواند ضمن تسهیل فعالیت اقتصادی برای مشاغل، به افزایش اعتماد عمومی، تقویت تمکین داوطلبانه و تأمین پایدار منابع درآمدی دولت کمک کند.
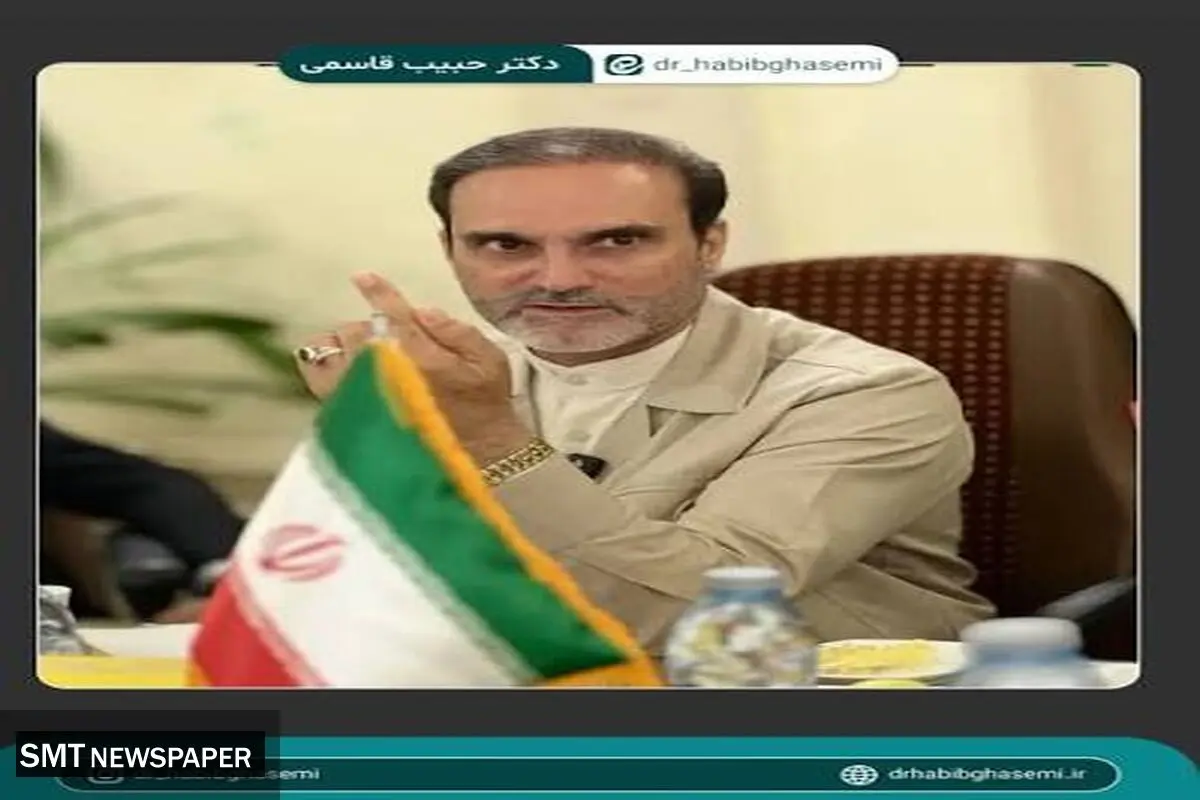
در همین رابطه با آقای حبیب قاسمی عضو کمیسیون عمران مجلس شورای اسلامی به گفتگو پرداختیم که در ادامه خواهید خواند.
قاسمی نماینده مجلس در ابتدای صحبتهای خود با اشاره به مزیتهای هوشمندسازی نظام مالیاتی خاطرنشان کرد: یکی از مهمترین منابع درآمدی دولت، مالیات است. کارشناسان برآورد کردهاند که بر اثر مشکلات مربوط به انرژی و قطعی برق چیزی در حدود 350 همت عدمالنفع داشتهایم. این بدان معناست که این مبلغ باید توسط بخش خصوصی به عنوان سود حاصل میشد که بر اساس آن پرداخت مالیات صورت میگرفت. وقتی این اتفاق نیفتاده و سودی به دست نیامده است، منابع درآمدی حاصل از مالیات دولت نیز کاهش یافته است. بنابراین تحقق درآمدهای مالیاتی متناسب با شرایط مثبت بوده است و عملکرد وزارت اقتصاد در همراهی با تولید و مردم در حوزه مالیاتی قابل قبول و مورد پذیرش است. با توجه به شرایط جنگی که درگیر آن هستیم، تدابیری که در وزارت اقتصاد اندیشیده شد و طرحهایی که در این وزارتخانه مدنظر قرار گرفت، مثبت و کمککننده بودند.
عضو کمیسیون عمران مجلس با اشاره به اقدامات وزارت اقتصاد و سازمان امور مالیاتی در حوزه هوشمندسازی مالیات گفت: حرکت به سمت نظام مالیاتی مبتنی بر اطلاعات و داده، یکی از تغییرات مهم در حکمرانی اقتصادی است که با تکیه بر ظرفیت تبصره ماده 100 محقق شده است. استفاده از اطلاعات مؤدیان، توسعه فرآیندهای الکترونیکی و مشارکت دادن مؤدی در تعیین و تأیید مالیات، هم خطای تشخیص را کاهش میدهد و هم زمینه تعامل شفافتر میان مردم و دولت را فراهم میکند.
قاسمی ادامه داد: در همین چارچوب، یکی از مزیتهای مهم استقرار نظام مالیاتی هوشمند، استرداد سریع مالیات بر ارزش افزوده تولیدکنندگان بوده است که بسیار اهمیت دارد؛ زیرا بنگاه تولیدی در شرایط فعلی بیش از هر چیز به نقدینگی نیاز دارد. اگر مالیاتی که باید به تولیدکننده بازگردد برای مدت طولانی در فرآیند اداری باقی بماند، عملاً بخشی از سرمایه در گردش بنگاه از دسترس خارج میشود.
وی درباره برنامههای وزارت اقتصاد برای سال سوم دولت نیز گفت: تکمیل هوشمندسازی نظام مالیاتی، توسعه مشارکت مردم در فرآیندهای مالیاتی و اجرای دقیق مالیات بر سوداگری از جمله اقداماتی است که میتواند ساختار اقتصادی را اصلاح کند.