بیمه دی با سود ۱٬۵۸۲ میلیارد تومانی از نیمه سال گذشت
رشد ۵۰ درصدی سود خالص و ثبت ۷۹۱ ریال سود برای هر سهم | کارنامه ششماهه، فصل تازه بررسی عملکرد مالی بیمه دی
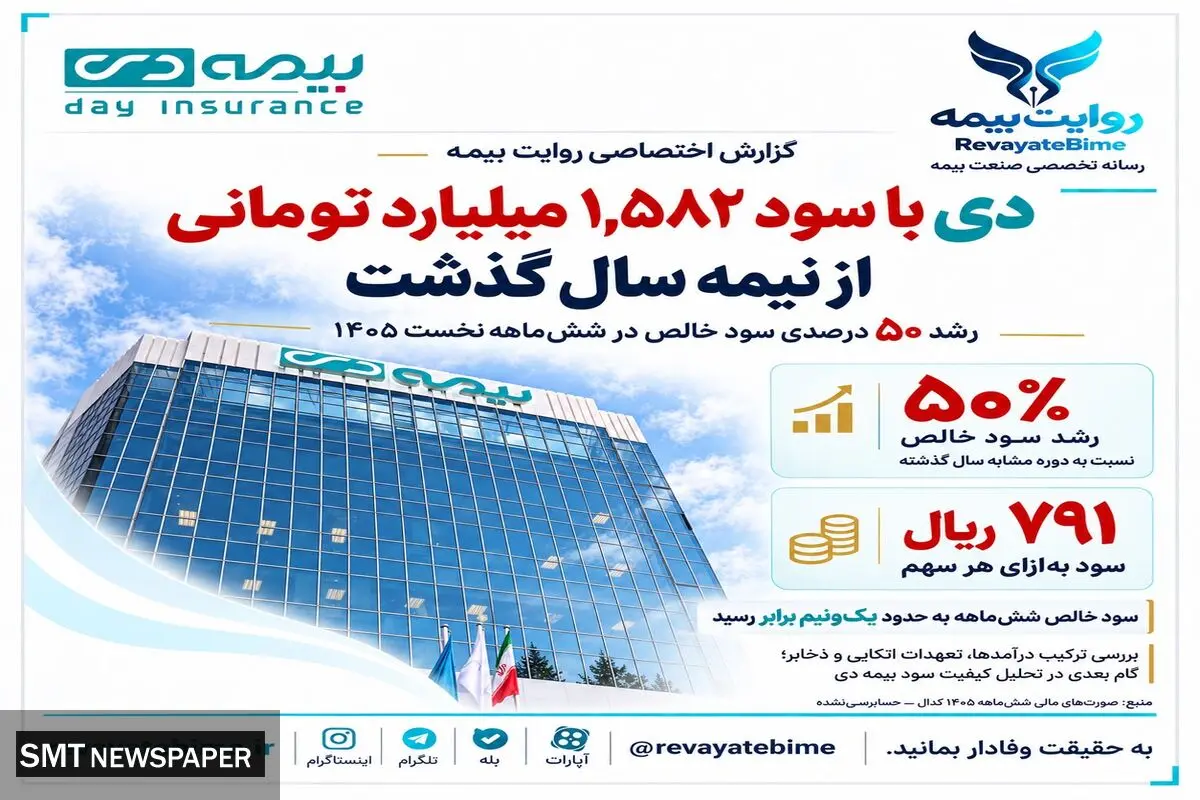
بیمه دی نیمه نخست سال ۱۴۰۵ را با سود خالص نزدیک به یکهزار و ۵۸۲ میلیارد تومان به پایان رسانده است. نتیجهای که رشد ۵۰ درصدی نسبت به دوره مشابه سال گذشته را نشان میدهد. پس از گزارشهای مربوط به توسعه حق بیمه و صدرنشینی در نیمه نخست سال، اکنون صورتهای مالی فرصت دیگری برای ارزیابی عملکرد شرکت فراهم کردهاند: بررسی اینکه گسترش فعالیت، پس از احتساب هزینهها و تعهدات، چه نتیجهای برای سودآوری داشته است.
طبق اطلاعات در دسترس از صورتهای مالی میاندورهای ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ بیمه دی با نماد «ودی»، نشان میدهد سود خالص شرکت به ۱٬۵۸۱٫۹۹ میلیارد تومان رسیده و ۷۹۱ ریال سود به ازای هر سهم شناسایی شده است. این گزارش در ۲۸ مهر ۱۴۰۵ به صورت حسابرسی نشده منتشر شده است.
رشد سود؛ دستاوردی مشخص در کارنامه دی
افزایش ۵۰ درصدی سود خالص به این معناست که دی در ششماهه نخست امسال، حدود یکونیم برابر دوره مشابه سال گذشته سود شناسایی کرده است. اهمیت این نتیجه در آن است که سود خالص، پس از انعکاس مجموعه درآمدها و هزینهها به دست میآید. بنابراین، تصویر متفاوتی از آمار حق بیمه ارائه میدهد.
برای سهامداران نیز سود هر سهم، بیان روشنتری از نتیجه مالی دوره است. البته سود شناسایی شده با سود نقدی قابل پرداخت تفاوت دارد و تصمیم درباره تقسیم سود، موضوع جداگانهای است که در مجمع بررسی میشود.
نشانههای رشد در سطوح مختلف سود
با اساس بررسیهای گروه تحلیلی روایت بیمه، سود ناخالص فعالیتهای بیمهای حدود ۳٬۵۷۱ میلیارد تومان با رشد ۱۰۸ درصدی و سود عملیاتی حدود ۱٬۷۶۷ میلیارد تومان با رشد ۳۶ درصدی استخراج شده است که البته این دو رقم هنوز در بررسی حاضر با اصل صورتهای مالی تطبیق داده نشدهاند.
در صورت تأیید این ارقام، رشد سود دی تنها به رقم نهایی صورت سود و زیان محدود نبوده است. با این حال، تفاوت آهنگ رشد سود ناخالص، عملیاتی و خالص، بررسی هزینههای اداری و عمومی، سایر درآمدها و هزینهها و مالیات را ضروری میکند. بدون این تفکیک نمیتوان سهم هر عامل را در افزایش سود مشخص کرد.
قراردادهای اتکایی؛ بخش مهمی از تحلیل عملکرد
برای شناخت نتیجه مالی یک بیمهگر، باید دید چه میزان از حق بیمه و تعهدات نزد شرکت باقی مانده و چه میزان به بیمهگران اتکایی منتقل شده است. واگذاری اتکایی میتواند ظرفیت پذیرش ریسک را افزایش دهد، اما همزمان بر درآمد و سهم شرکت از خسارتها اثر میگذارد.
از اینرو، در تحلیل دی نیز مقایسه حق بیمه ناخالص با سود خالص کافی نیست. حق بیمه سهم نگهداری، سهم اتکایی از خسارت و تغییر ذخایر باید کنار یکدیگر قرار گیرند. بدون این بررسی، نسبت دادن افزایش سود به یک عامل مشخص، از جمله مدیریت خسارت یا درآمد سرمایهگذاری، زودهنگام است.
سود ثبتشده و توان پرداخت؛ دو بخش مکمل کارنامه
سودآوری زمانی تصویر کاملتری پیدا میکند که وضعیت وصول مطالبات و جریان نقد نیز روشن باشد. درآمد شناسایی شده لزوماً در همان مقطع وصول نمیشود. در مقابل، تعهدات بیمهگر باید در موعد مقرر پاسخ داده شوند.
همین تمایز درباره خسارت نیز وجود دارد. خسارت پرداختی فقط پرداختهای انجام شده را نشان میدهد. ارزیابی سود به هزینه خسارت و ذخایر تعهدات نیز وابسته است. بنابراین، نسبت خسارت پرداختی را نباید جایگزین سنجش سودآوری نهایی کرد.
جمعبندی گروه تحلیلی روایت بیمه؛
دستاورد مشخص دی در اطلاعات شش ماهه، افزایش ۵۰ درصدی سود خالص و رسیدن آن به نزدیک یکهزار و ۵۸۲ میلیارد تومان است. این نتیجه، بخش مهمی از کارنامه مالی شرکت را نشان میدهد. تکمیل ارزیابی، به روشن شدن سهم عملیات بیمهگری، سرمایهگذاری، قراردادهای اتکایی و تغییر ذخایر نیاز دارد تا معلوم شود کدام بخش از این رشد، پشتوانه استمرار سودآوری در دورههای بعد خواهد بود.