قیمتهای میلیونی، ترمز خرید لاستیک را کشید
شروین اشیدری قیمتهای میلیونی، ترمز خرید لاستیک را کشید
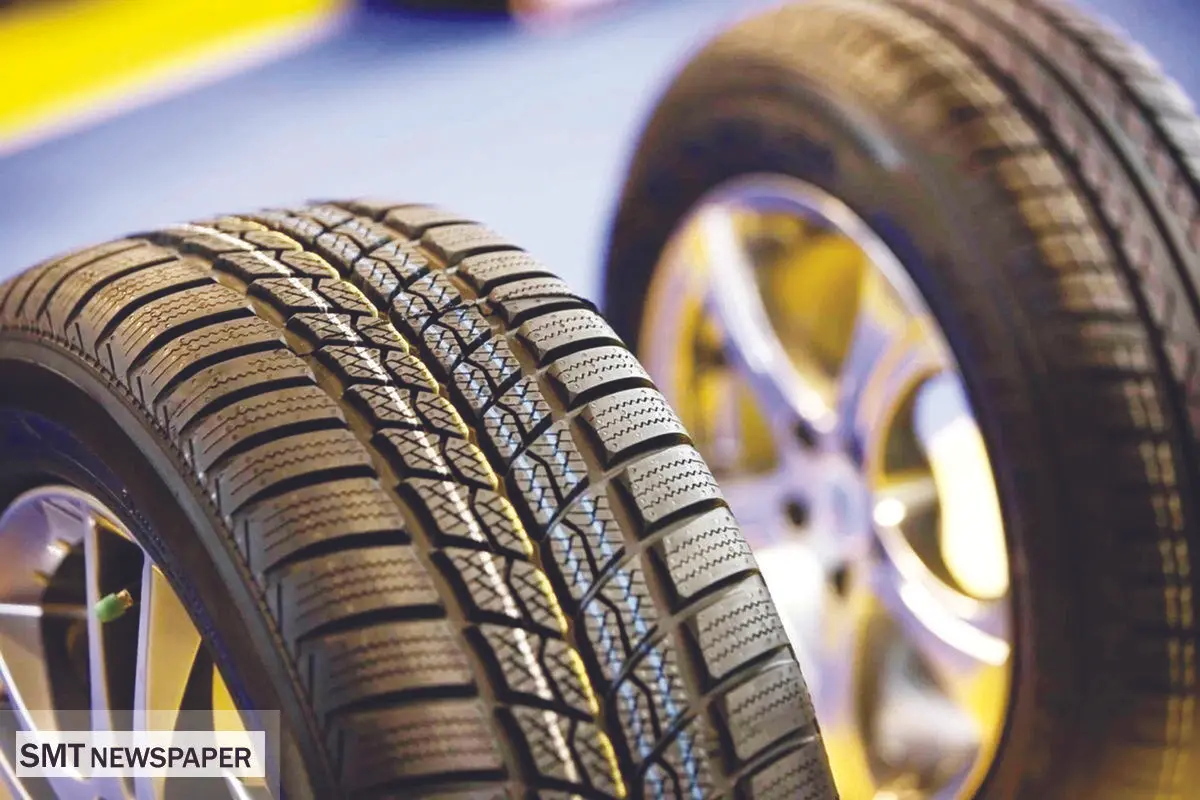
در فهرست قیمتهای هشتم و نهم آبان، بهای هر جفت لاستیک ایرانی از حدود ۱۱ میلیون و ۵۰۰ هزار تومان آغاز میشود و در سایزهای پهنتر تا ۲۳ میلیون و ۹۰۰ هزار تومان بالا میرود یعنی هزینه یک دست چهارحلقهای، بسته به خودرو، از ۲۰ میلیون تومان عبور میکند و در برخی سایزها به بیش از ۴۰ میلیون تومان میرسد. برآوردهای صنفی از رشد میانگین قیمت در ماههای اخیر هم حدود ۱۵۰ درصد حکایت دارد. پشت این صورتحساب، زنجیرهای از ارز، مواد اولیه وارداتی، لجستیک و انرژی ایستاده و روبهروی آن، خانوار قرار گرفته است که باید میان خوراک، درمان، اجاره و نگهداری خودرو یکی را انتخاب کند. نتیجه، بازاری با دو علامت متناقض است: گرانی و رکود.
صورتحسابی که خرید را عقب میاندازد
فهرست قیمتهای فروشگاهی اوایل آبان، پراکندگی هزینه را روشن میکند. در نمونههای بررسیشده، بهای هر جفت لاستیک ایرانی از حدود ۱۱ میلیون و ۵۰۰ هزار تومان شروع میشود و تا ۲۳ میلیون و ۹۰۰ هزار تومان پیش میرود. این بازه مربوط به محصولات مشخصی در یک فهرست است و نباید آن را کف و سقف قطعی کل بازار دانست؛ با این حال، تصویری از آنچه خریدار روی پیشخوان میبیند، ارائه میدهد.
مثالها گویا هستند. هر جفت لاستیک بارز مدل P660 در سایز ۱۶۵/۶۵R۱۳ حدود ۱۱ میلیون و ۶۰۰ هزار تومان قیمتگذاری شده؛ چهار حلقه آن، با فرض ثابت ماندن قیمت و پیش از هزینه نصب، ۲۳ میلیون و ۲۰۰ هزار تومان میشود. در سوی دیگر، هر جفت Riderunner S673 در سایز ۲۱۵/۵۵R۱۶ به ۲۳ میلیون و ۹۰۰ هزار تومان میرسد؛ یعنی ۴۷ میلیون و ۸۰۰ هزار تومان برای چهار حلقه. در محصولات کویرتایر، هر جفت KB12-KB16 در سایز ۱۶۵/۶۵R۱۳ حدود ۱۳ میلیون و ۵۰۰ هزار تومان و هر جفت KB77 در سایز ۲۰۵/۶۰R۱۵ حدود ۲۳ میلیون و ۸۰۰ هزار تومان اعلام شده است. یزد تایر هم برای SUN در سایز ۱۶۵/۶۵R۱۳ حدود ۱۲ میلیون و ۸۰۰ هزار تومان و برای T-Mercury در ۱۹۵/۶۵R۱۵ حدود ۲۲ میلیون و ۸۰۰ هزار تومان قیمت خورده است. محصولات رازی از ۱۱ میلیون و ۵۰۰ هزار تومان آغاز میشوند و تا حدود ۲۰ میلیون و ۵۰۰ هزار تومان بالا میروند و ایران تایر بین ۱۲ میلیون و ۳۰۰ هزار و ۱۹ میلیون و ۹۰۰ هزار تومان قرار میگیرد.
در واقع ایرانی بودن به معنای ارزان بودن نیست. همینجاست که بسیاری از مالکان خودرو، بهجای تصمیمگیری، تصمیم را عقب میاندازند.
لاستیک ایرانی، هزینه دلاری
برآوردهای صنفی، ظرفیت تولید تایر کشور را حدود ۳۰۰ هزار تن در سال عنوان میکنند و میگویند کشور در تایرهای بایاس از واردات بینیاز شده است؛ اما ۳۵ تا ۴۰ درصد مواد اولیه مصرفی این صنعت وارداتی است. سالانه ۱۰۰ تا ۱۲۰ هزار تن مواد اولیه، از کائوچوی مصنوعی مانند SBR تا افزودنیهای شیمیایی، از مسیر واردات تأمین میشود.
اثر ارز هم به پرداخت بهای کالا محدود نمیماند. هزینه انتقال پول، حمل، بیمه و مدت انتظار برای تأمین نیز روی قیمت تمامشده مینشیند و برخی نهادههای داخلی هم از قیمتهای جهانی و سازوکارهای ارزی اثر میپذیرند. پس سهم بالای تولید داخل، مصونیت کامل در برابر نوسان ارز ایجاد نمیکند؛ فقط شدت این اثر برای هر شرکت و هر ترکیب محصول متفاوت است.
گرانی از بندر شروع نمیشود
مسیر ورود نهاده، حلقه پنهان دیگر است. در روایت فعالان صنف، هزینه حمل هر کانتینر مواد اولیه از مبدأ چین دچار جهش شده و مسیرهای جایگزین زمینی و ریلی نیز هزینههایی چندبرابری تحمیل میکنند. محدودیتهای بانکی و تجاری هم میتوانند خرید مستقیم، انتقال وجه یا انتخاب مسیر حمل را دشوار کنند. اگر تأمینکننده ناچار شود از واسطههای بیشتر استفاده کند یا مواد دیرتر به کارخانه برسد، هزینه معامله و سرمایه درگیر بالا میرود.
بدون اطلاعات دقیق درباره مسیر، زمان و نوع محموله نمیتوان سهم معینی از گرانی را به حمل گره زد. آنچه روشن است، سازوکار انتقال است: خریدی که دیرتر و پرهزینهتر انجام میشود، پول بیشتری را تا زمان تولید و فروش قفل میکند. حتی اگر قیمت جهانی یک ماده اولیه ثابت بماند، طولانیتر شدن دوره تأمین بهای تمامشده را بالا میبرد. در چنین شرایطی، ثبات تأمین به اندازه قیمت خرید ارزش دارد.
فشار هزینه از خط تولید تا پیشخوان
مواد اولیه تنها جزء صورتحساب نیست. دستمزد، تعمیر و نگهداری، قطعات ماشینآلات، بستهبندی، انرژی و تأمین مالی هم در قیمت نهایی سهم دارند. برآورد فعالان صنف، رشد میانگین قیمت لاستیک در ماههای اخیر را حدود ۱۵۰ درصد و قیمتها را محصول چند افزایش در طول سال میداند؛ عددی که سبد و بازه زمانی دقیق آن در دادهها روشن نیست و باید آن را برآوردی کلی دید، نه نرخ رسمی.
اختلال در تأمین انرژی از مسیر کاهش بهرهبرداری اثر میگذارد. اگر تولید پایین بیاید، هزینههای ثابت میان تعداد کمتری محصول تقسیم میشود و سهم هر حلقه بالا میرود. توقف و راهاندازی دوباره خطوط هم هزینهساز است؛ با این حال، نسبت دادن کسری عرضه یک سایز مشخص به قطعی برق، به داده تولید همان محصول نیاز دارد. در حلقه بعد، گرانی، نیاز مالی کل زنجیره را بالا میبرد: کارخانه برای همان تعداد تایر به پول بیشتری نیاز دارد و فروشنده برای حفظ موجودی قبلی، سرمایه بیشتری باید کنار بگذارد. گرانی فقط قدرت خرید مصرفکننده را نمیکاهد؛ تأمین مالی تولید و توزیع را هم سختتر میکند.
ظرفیت، تولید و عرضه
نیاز سالانه کشور به تایر رادیال سواری حدود ۲۷ میلیون حلقه برآورد میشود و نزدیک به ۲۴ میلیون حلقه آن در داخل تولید میشود؛ با فرض همدوره و همتعریف بودن این دو رقم، تولید داخل حدود ۸۹ درصد نیاز تعدادی این بخش را پوشش میدهد و بخشی از تقاضا از مسیر واردات پاسخ داده میشود.
اما ظرفیت اسمی، تولید واقعی و کالای عرضهشده در بازار سه چیز متفاوتاند. کارخانه ممکن است ظرفیت داشته باشد، ولی به دلیل محدودیت نهاده یا سرمایه در گردش از تمام آن استفاده نکند. از سوی دیگر، عدد کل تولید نمیگوید عرضه در همه سایزها با نیاز مصرفکننده جور است؛ ممکن است یک سایز در فروشگاه فراوان باشد و سایزی دیگر کمیاب بماند. آمار وزنی کل صنعت را هم نمیتوان مستقیما با تعداد تایر سواری سنجید؛ وزن و کاربرد محصولات یکسان نیست. پس قفسه پر، نه اثبات تعادل کامل بازار است و نه با کمبود مقطعی برخی محصولات در تناقض. مسئله، ترکیب عرضه و امکان خرید است.
چرا رکود، قیمت را پایین نمیآورد؟
انتظار متعارف این است که افت مشتری، فروشنده را به تخفیف وادار کند. اما در بازاری که هزینه جایگزینی کالا بالاست، این رابطه فوری عمل نمیکند. فروشنده فقط قیمت خرید موجودی فعلی را نمیبیند؛ باید حساب کند پس از فروش، با چه مبلغی میتواند همان کالا را دوباره بخرد. اگر انتظار افزایش هزینه تأمین وجود داشته باشد، فروشگاه حتی با معاملات کمتر هم برای تخفیف احتیاط میکند. تولیدکننده نیز با هزینههایی روبهروست که کاهش تقاضا آنها را پایین نمیآورد.
این توضیح به معنای تأیید هر قیمت یا رد احتمال تخلف در شبکه توزیع نیست. برای تشخیص حاشیه سود نامتعارف باید قیمت کارخانه، هزینههای قانونی و قیمت نهایی محصول مشابه کنار هم گذاشته شود. اما پیام اصلی روشن است: رکود همیشه نوید ارزانی نیست؛ گاهی نشانه ناتوانی خریدار است، در حالی که فشار هزینه اجازه کاهش نمیدهد.
مشتری حذف نشده؛ خرید عقب افتاده
لاستیک کالای مصرفی است و نیاز به آن با گران شدن از بین نمیرود. آنچه تغییر میکند، «زمان» و «شیوه» پاسخ به این نیاز است. مالک خودرو تعویض را عقب میاندازد، بهجای چهار حلقه خرید کمتری انجام میدهد، یا میان گزینههای سازگار با مشخصات خودرو، ارزانتر را برمیگزیند. این رفتار با کاهش نیاز واقعی فرق دارد؛ خودرو همچنان به تایر سالم نیاز دارد، اما نیاز زمانی به معامله تبدیل میشود که پول کافی وجود داشته باشد. فاصله این دو، همان شکاف تقاضای مؤثر است؛ همان چیزی که میتواند فروشگاهی پر از کالا را کممشتری نگه دارد.
برای خانواری که با هزینه مسکن، خوراک و درمان روبهروست، پرداخت یکجای چند ده میلیون تومان آسان نیست؛ بهویژه که لاستیک تنها هزینه نگهداری خودرو نیست و بیمه، روغن، قطعات و تعمیرات هم از همان جیب پرداخت میشوند. پس عقبنشینی مشتری را نباید فقط انتظار برای تخفیف دید؛ در بخشی از بازار، مسئله اصلی محدودیت نقدینگی خانوار است.
وقتی تاخیر خرید به جاده میرسد
پیامد دیگر این وضعیت به جاده میرسد. وقتی تعویض تایر به دلیل محدودیت مالی عقب میافتد، عمق آج کاهش مییابد و عملکرد لاستیک بهویژه روی سطح خیس و در شرایط سرد و لغزنده مختل میشود. با این حال، بدون داده مشخص نمیتوان سهم گرانی لاستیک در تصادفات را عددگذاری کرد؛ آنچه اهمیت دارد، جلوگیری از تبدیل محدودیت مالی به تعویق نگهداری ضروری است. هزینه این تعویق میتواند از صورتحساب تعمیرگاه فراتر برود، چون ایمنی سرنشینان و سایر کاربران جاده را درگیر میکند.
برای رانندگان تاکسی، خودروهای خدماتی و شاغلان وابسته به خودرو، این هزینه فقط مصرف خانوار نیست؛ بخشی از هزینه کسب درآمد است. پیمایش بیشتر، نیاز به تعویض را زودتر میسازد و اگر درآمد این گروهها همپای هزینه نگهداری رشد نکند، فشار بر درآمد خالصشان بیشتر میشود. انتقال این فشار به کرایه یا قیمت خدمات به مقررات و رقابت بازار بستگی دارد و نه فوری است و نه لزوما کامل.
تولید تایر در نیمه نخست امسال ۳۳ درصد کاهش یافت
مصطفی تنها، سخنگوی انجمن صنفی تایر ایران، با تشریح آخرین وضعیت تولید تایر در کشور اعلام کرد که شرایط جنگی، محاصره اقتصادی و اختلال در زنجیره تأمین مواد اولیه، تولید این محصول را تحت تأثیر قرار داده است؛ بهطوریکه میزان تولید تایر در نیمه نخست امسال به حدود ۱۰۰ هزار تن رسیده، در حالی که این رقم در مدت مشابه سال گذشته ۱۵۰ هزار تن بود.
وی در گفتوگو با صمت اظهار کرد: با وجود اینکه کارخانههای تایرسازی با حداکثر توان مشغول فعالیت هستند، شرایط جنگی و محاصره اقتصادی موجب شده ظرفیت تولید با سالهای عادی و دوران پیش از جنگ تفاوت داشته باشد.
وی افزود: بخشی از جنگ ۴۰ روزه که در فاصله اسفند ۱۴۰۴ تا فروردین ۱۴۰۵ رخ داد، باید در بررسی آمار تولید امسال مورد توجه قرار گیرد. با این حال، تولید حدود ۱۰۰ هزار تن تایر در نیمه نخست سال، با وجود محدودیتهای متعدد، تعطیلی پتروشیمیها و مشکلات تأمین مواد اولیه در داخل و خارج از کشور، نشاندهنده تلاش صنعتگران برای جلوگیری از کاهش بیشتر تولید است.
افت ۵۴ درصدی تولید تایرهای باری و اتوبوسی
سخنگوی انجمن صنفی تایر ایران درباره بیشترین افت تولید در گروههای مختلف تایر گفت: بیشترین کاهش وزنی در بخش تایرهای بایاس سواری اتفاق افتاده و تولید این گروه ۸۰ درصد کاهش داشته است. البته باید توجه داشت که این نوع تایر عملاً در حال خروج از چرخه مصرف قرار دارد و تنها تعداد محدودی از خودروهای سواری همچنان از آن استفاده میکنند.
تنها ادامه داد: تولید تایرهای وانتی بایاس با کاهش ۲۰ درصدی و تایرهای باری و اتوبوسی بایاس با افت ۱۸ درصدی مواجه شده است. همچنین تولید تایرهای خودروهای باری و اتوبوسی در مجموع ۵۴ درصد کاهش یافته و تایرهای رادیال نیز افت ۴۴ درصدی را تجربه کردهاند.
وی تصریح کرد: با در نظر گرفتن مجموع محصولات صنعت تایر شامل تایرهای خودرویی، موتورسیکلت، دوچرخه، اسکوتری و صنعتی، میزان کاهش تولید در بخش تایرهای خودرویی بهتنهایی به ۳۰ درصد نسبت به نیمه نخست سال گذشته رسیده است.
به گفته وی، کاهش تولید در این صنعت تنها ناشی از شرایط جنگی نیست، بلکه اختلال در زنجیره تأمین مواد اولیه و همچنین میزان کشش بازار برای محصولات مختلف نیز در این وضعیت نقش داشته است.
افزایش ۵۰ درصدی قیمت تایر در سال جاری
سخنگوی انجمن صنفی تایر ایران درباره افزایش قیمت این محصول اظهار کرد: در سال جاری قیمت تایر ۵۰ درصد افزایش یافته است، اما نرخهای مصوب از ابتدای سال تاکنون حتی از میزان تورم رسمی کشور نیز پایینتر بوده است.
وی تأکید کرد که صنعت تایر در شرایطی با محدودیتهای تولید و تأمین مواد اولیه مواجه است که تلاش میکند ضمن تداوم فعالیت کارخانهها، نیاز بازار به این محصول را نیز تأمین کند.
سخن پایانی
بازار لاستیک در نقطه برخورد دو فشار ایستاده است: افزایش هزینه تامین و تولید در یک سو، و کاهش توان پرداخت مصرفکننده در سوی دیگر. به همین دلیل، نه پر بودن قفسهها بهتنهایی نشانه سلامت بازار است و نه افت معاملات، وعده قطعی ارزانی میدهد. کاهش هزینههای قابلکنترل تامین، ثبات مقررات، شفافیت قیمت و توزیع، و توجه به دسترسی مالی خریداران باید در کنار هم دیده شوند. هر حمایت یا فروش اعتباری هم تنها زمانی سودمند است که هزینه نهایی را روشن نگه دارد و بار تازهای بر دوش مصرفکننده نگذارد. مسئله، فروش چند حلقه لاستیک نیست؛ حفظ امکان نگهداری ایمن خودرویی است که برای بسیاری از خانوارها ابزار رفتوآمد و برای بخشی دیگر، وسیله امرار معاش است. تا وقتی فاصله قیمت و قدرت خرید پابرجا باشد، قفسههای پر میتوانند همزمان با معاملات کمرمق دیده شوند و هزینه رکود، تنها بر دوش فروشنده نخواهد ماند.