ماموت با «فِساپ» وارد تالار شیشهای شد؛ جهش تولید و صادرات در مسیر توسعه
شرکت سازه پوشش ماموت با نماد معاملاتی «فِساپ» در آستانه ورود به بورس تهران قرار گرفت؛ رویدادی که نخستین حضور یک شرکت از گروه صنعتی ماموت در بازار سرمایه بهشمار میرود. مدیران این مجموعه در نشست معارفه، از برنامه افزایش سهم بازار ساندویچپانل، توسعه محصولات پیشساخته و کانکسهای تخصصی، گسترش صادرات و دستیابی به فروش ۱۴.۷ هزار میلیارد تومانی در سال ۱۴۰۵ خبر دادند؛ برنامهای که در صورت تحقق، جایگاه این شرکت را در صنعت ساختوساز صنعتی بیش از پیش تقویت خواهد کرد.
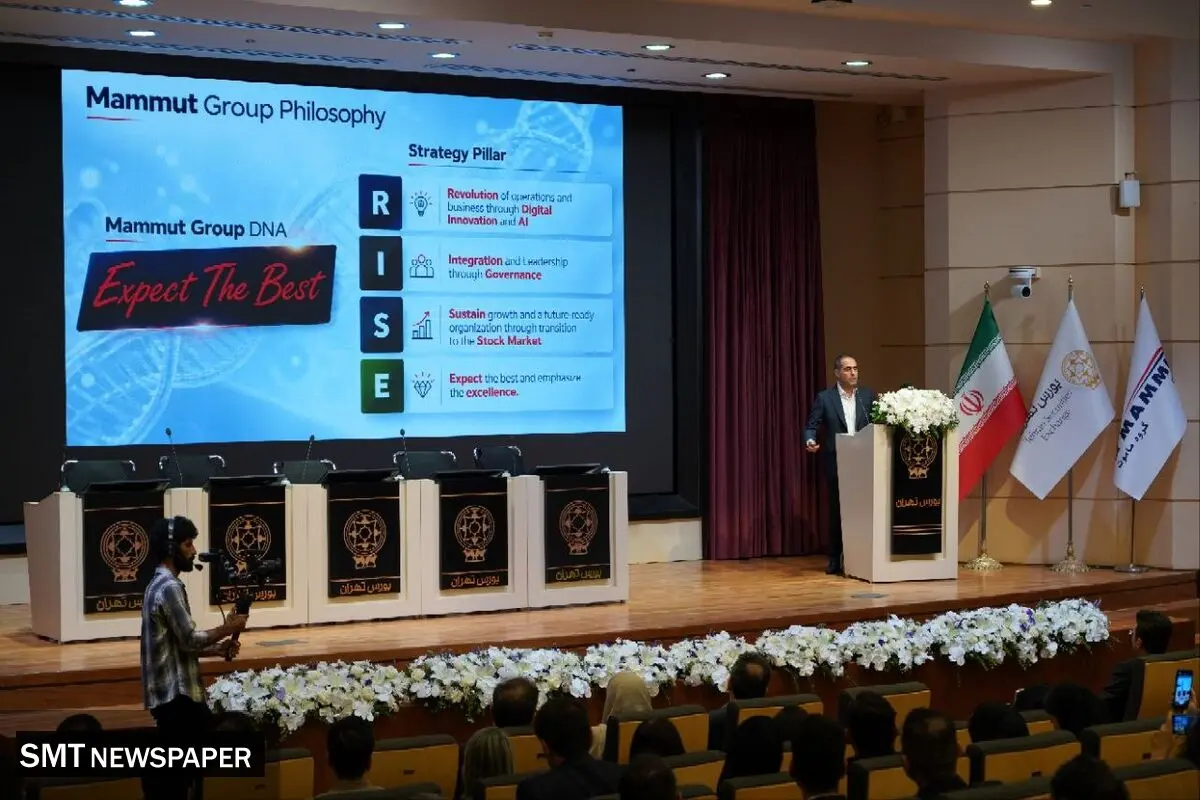
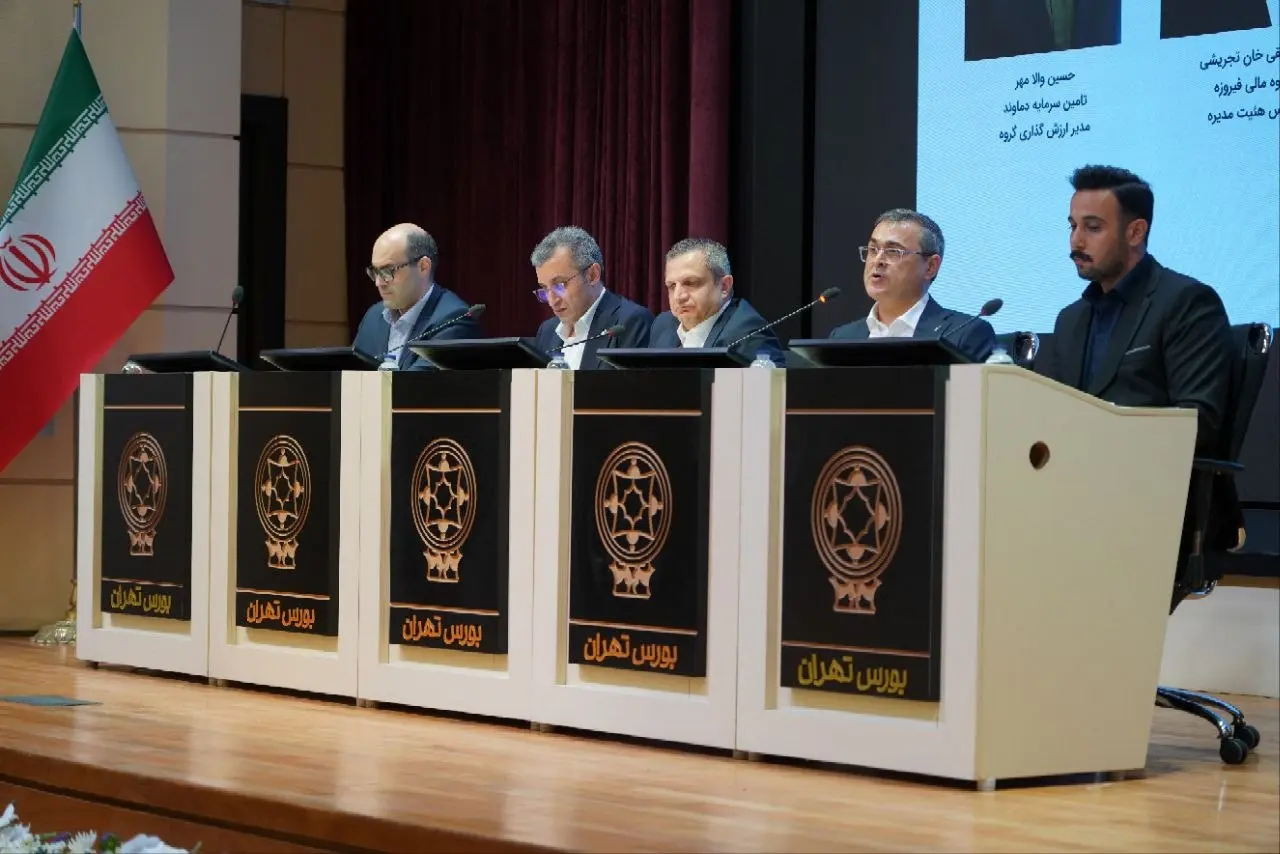
به گزارش صمت،شرکت سازه پوشش ماموت در نشست معارفه خود، آخرین وضعیت تولید، عملکرد مالی، برنامههای توسعهای و چشمانداز بازار را برای فعالان بازار سرمایه تشریح کرد. براساس برنامه اعلامشده، ۱۵ درصد از سهام این شرکت در بورس تهران عرضه خواهد شد و «فِساپ» بهعنوان نخستین نماینده گروه صنعتی ماموت وارد تالار شیشهای میشود.
آغاز حضور ماموت در بازار سرمایه
محمد مومنی، مدیرعامل گروه ماموت، ورود سازه پوشش به بورس را نتیجه بیش از سه سال برنامهریزی عنوان کرد و گفت ورود به بازار سرمایه یک تصمیم یکشبه نبوده و پیش از عرضه اولیه، الزامات حاکمیت شرکتی و ساختارهای مدیریتی مورد بررسی قرار گرفته است.
به گفته وی، جدایی مالکیت از مدیریت، ایجاد ساختارهای مستقل مدیریتی و تقویت کمیتههایی مانند حسابرسی، ریسک، جبران خدمات و تطبیق از جمله اقداماتی بوده که در مسیر ورود شرکت به بازار سرمایه انجام شده است.
مومنی با اشاره به فعالیت گروه ماموت در حوزههای مختلف صنعتی و خدماتی، تأکید کرد عرضه «فِساپ» آغاز مسیر حضور این گروه در بازار سرمایه خواهد بود و سهامدار عمده پس از عرضه نیز در کنار شرکت باقی خواهد ماند.
وی همچنین از تمرکز گروه بر توسعه فناوری، همافزایی میان شرکتها، رشد پایدار و ارتقای جایگاه صنعتی خبر داد.
ساندویچپانل؛ محصول راهبردی فِساپ
نعمتالله تسلیمی، مدیرعامل سازه پوشش ماموت، در تشریح سابقه فعالیت شرکت اظهار کرد: فعالیتهای گروه ماموت در حوزه ساندویچپانل از سالهای ابتدایی شکلگیری این گروه آغاز شده و در ادامه با ایجاد شرکت سازه سوله ماموت، تولید سازههای فولادی نیز توسعه پیدا کرده است.
در سال ۱۴۰۲ با هدف ایجاد همافزایی میان حوزههای سازه فولادی، ساندویچپانل و کانکس، نام شرکت به سازه پوشش ماموت تغییر کرد. توسعه ساختمانهای پیشساخته و پروژههای EPC نیز از سال ۱۴۰۳ در دستور کار قرار گرفت.
اکنون ساندویچپانل محصول اصلی شرکت محسوب میشود و بیش از ۶۰ درصد سبد درآمدی فِساپ در نیمه نخست سال ۱۴۰۵ را تشکیل داده است. ظرفیت اسمی تولید این محصول حدود ۶ میلیون مترمربع در سال اعلام شده و تولید واقعی شرکت در سال ۱۴۰۴ به ۲.۷۵ میلیون مترمربع رسید. برای سال ۱۴۰۵ نیز تولید ۳.۲۱ میلیون مترمربع هدفگذاری شده که حدود ۱۷ درصد بیشتر از سال گذشته است.
براساس اطلاعات ارائهشده در نشست، فِساپ در سال ۱۴۰۴ حدود ۲۷ درصد از بازار داخلی ساندویچپانل را در اختیار داشته و برنامه شرکت افزایش این سهم به ۳۶ درصد تا سال ۱۴۰۹ است.
تسلیمی همچنین از اجرای بیش از ۲۶۰۰ پروژه سازه فولادی خبر داد و گفت محصولات جدیدی مانند نیروگاه برق سیار، آبشیرینکن سیار، دیتاسنتر سیار، کانکس ضدحریق و اتاق نجات معدن در سبد محصولات شرکت قرار گرفتهاند.
جهش درآمد و سودآوری
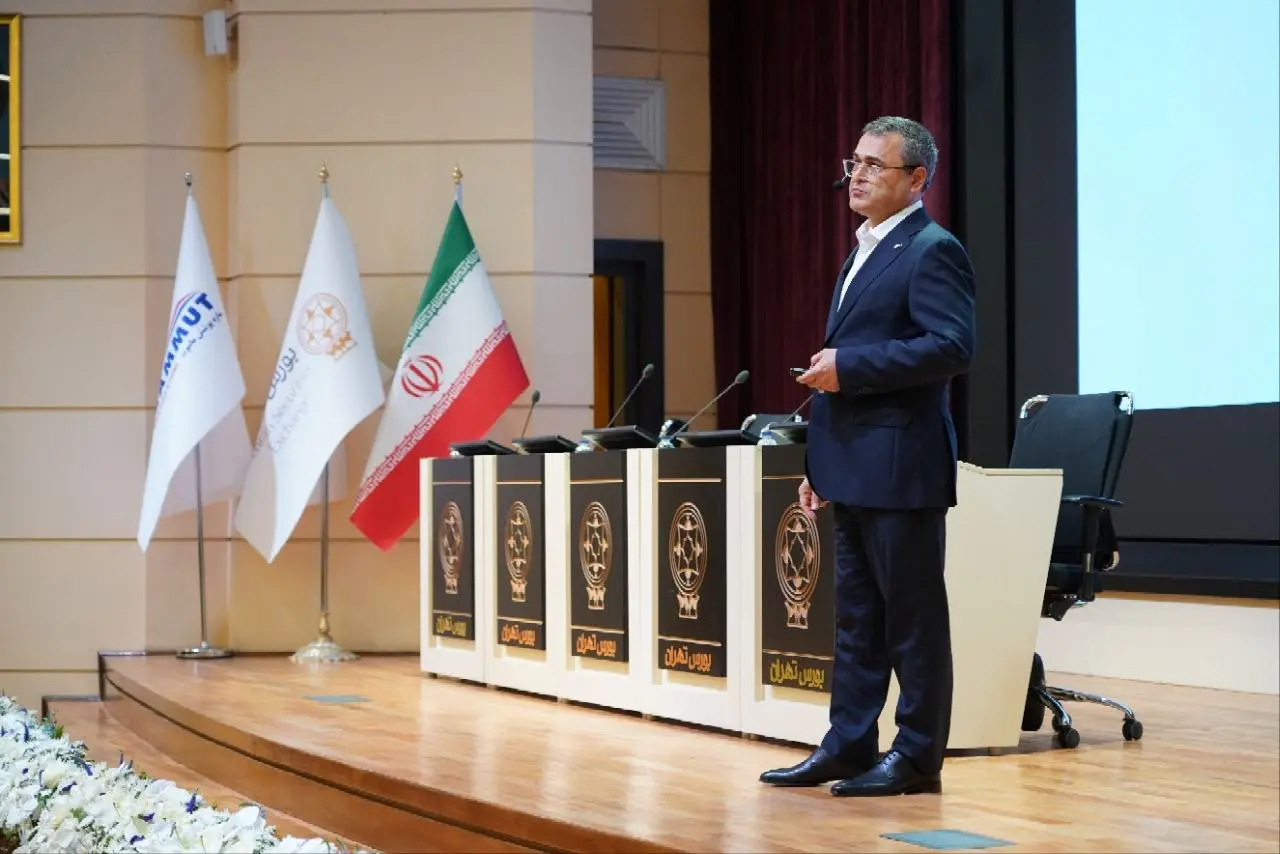
عملکرد مالی شرکت نیز از محورهای اصلی نشست معارفه بود. صادق فلاحنژاد، معاون مالی سازه پوشش ماموت، اعلام کرد درآمد عملیاتی شرکت از حدود ۳۹۶ میلیارد تومان در سال ۱۴۰۲ به نزدیک ۵ هزار میلیارد تومان در سال ۱۴۰۴ رسیده است.
همچنین سود خالص شرکت از ۳۴ میلیارد تومان در سال ۱۴۰۲ به ۳۳۱ میلیارد تومان در سال ۱۴۰۳ افزایش یافت و در سال ۱۴۰۴ به حدود ۵۰۰ میلیارد تومان رسید.
سرمایه فعلی شرکت ۷۳۷ میلیارد تومان اعلام شده است. این سرمایه در اردیبهشت ۱۴۰۵ از محل سود انباشته و مطالبات حالشده سهامداران افزایش یافت.
فلاحنژاد فروش ۱۴.۷ هزار میلیارد تومانی را هدف شرکت برای سال ۱۴۰۵ عنوان کرد. براساس برنامههای بلندمدت، فروش ساندویچپانل در سال ۱۴۰۹ بیش از ۴۳ همت پیشبینی شده و فروش سازههای فولادی و کانکس نیز بهترتیب حدود ۱۰.۶ و ۸.۲ همت هدفگذاری شده است.
مدیران شرکت تأکید کردند این ارقام، اهداف و برآوردهای مدیریتی هستند و تحقق آنها به شرایط بازار، هزینه مواد اولیه، ظرفیت تولید، نرخ فروش و سایر متغیرهای اقتصادی بستگی دارد.
تابآوری زنجیره تأمین
یکی از محورهای مورد تأکید مدیران فِساپ، مدیریت زنجیره تأمین بود. براساس توضیحات ارائهشده، مواد اولیه اصلی شرکت از جمله ورق، آهنآلات، مواد شیمیایی، رنگ و هاردنر از منابع داخلی تأمین میشود.
فلاحنژاد با اشاره به افزایش قیمت مواد اولیه گفت شرکت برای جلوگیری از توقف تولید، بخشی از منابع مالی خود را به ذخیرهسازی مواد اولیه اختصاص داده و کارگروهی نیز برای پایش مستمر موجودی نقد و مواد اولیه تشکیل شده است.
در نیمه نخست سال ۱۴۰۵ بیش از ۲۱.۶ میلیون کیلوگرم ورق و آهنآلات به ارزش بیش از ۲ هزار میلیارد تومان مصرف شده است.
کانکس و محصولات نوآورانه
کانکسهای تخصصی یکی دیگر از محورهای رشد فِساپ است. براساس اطلاعات ارائهشده، شرکت در سال ۱۴۰۴ حدود ۳۵۴ کانکس فروخته، اما برای سال ۱۴۰۵ فروش ۲ هزار دستگاه هدفگذاری شده است.
همچنین محصول جدید «اسپیسکابین» مورد توجه بازار قرار گرفته است. به گفته تسلیمی، حدود هزار متقاضی برای این محصول ثبت شده و در کمتر از ۲۰ روز، ۲۰ قرارداد فروش آن منعقد شده است. مدیرعامل شرکت تأکید کرد ثبت متقاضی به معنای فروش قطعی نیست و فرآیند قرارداد و تحویل باید طی شود.
صادرات در مسیر ۴۰ درصد
توسعه بازارهای خارجی نیز در برنامه فِساپ جایگاه ویژهای دارد. براساس اطلاعات ارائهشده، قراردادها و صورتحسابهای صادراتی شرکت در سال جاری حدود ۵.۱۳ میلیون دلار بوده و نزدیک به ۲۰ درصد فروش شرکت از بازارهای صادراتی حاصل شده است.
احمد نظری، عضو هیئتمدیره سازه پوشش ماموت، گفت شرکت قصد دارد سهم صادرات را تا سال ۱۴۰۹ به ۴۰ درصد فروش کل برساند. ارمنستان، افغانستان و عراق از بازارهای فعلی شرکت عنوان شدند و توسعه بازارهایی مانند روسیه نیز در حال بررسی است.
به گفته وی، استراتژی شرکت تنها پاسخ به تقاضای موجود نیست، بلکه ایجاد تقاضای جدید، توسعه محصولات، ایجاد کانالهای فروش تازه و افزایش وفاداری مشتریان نیز دنبال میشود.
ارزشگذاری ۳.۸ همتی
در بخش ارزشگذاری، شرکت تأمین سرمایه دماوند با استفاده از روشهایی مانند تنزیل جریان نقد آزاد سهامداران، تنزیل سود تقسیمی، نسبت قیمت به سود و خالص ارزش روز داراییها، ارزش حقوق صاحبان سهام فِساپ را حدود ۳ هزار و ۸۱۰ میلیارد تومان برآورد کرد.
براساس این محاسبات، ارزش کارشناسی هر سهم حدود ۵ هزار و ۱۷۸ ریال، معادل تقریبی ۵۱۸ تومان اعلام شد. این رقم ارزش کارشناسی سهم است و لزوماً به معنای قیمت نهایی عرضه اولیه نیست.
با ورود «فِساپ» به بورس، گروه صنعتی ماموت عملاً نخستین گام خود را برای حضور گستردهتر در بازار سرمایه برمیدارد؛ حضوری که قرار است در کنار شفافیت مالی و حاکمیت شرکتی، مسیر توسعه تولید، تنوع محصولات و افزایش سهم صادراتی این مجموعه را نیز دنبال کند.