عملکرد هفت ماهه روانکاران در ۱۴۰۵ در مقایسه با ۱۴۰۴
رقابت روانکاران در هفتماهه ۱۴۰۵؛ سپاهان در صدر رشد تولید، فروش و درآمد
جهش ۲۱۱ درصدی درآمد نفت سپاهان؛
رشد درآمدی سه رقیب دیگر در کنار افت حجم تولید و فروش، سپاهان تنها شرکتی که توانست هر سه شاخص عملیاتی و مالی را همزمان بهبود دهد.
بررسی عملکرد هفتماهه سال ۱۴۰۵ چهار شرکت بزرگ صنعت روانکار کشور، یعنی نفت سپاهان، نفت بهران، نفت پارس و نفت ایرانول، از ثبت رشد قابلتوجه درآمد در هر چهار مجموعه حکایت دارد؛ اتفاقی که در کنار تفاوت معنادار عملکرد تولید و فروش، تصویر تازهای از رقابت در بازار روانکار کشور ارائه میکند.
آمارها نشان میدهد اگرچه هر چهار شرکت در بخش درآمدی مسیر صعودی داشتهاند، اما کیفیت این رشد و میزان اتکای آن به افزایش حجم فعالیت در شرکتها یکسان نیست. در این میان، نفت سپاهان با ثبت رشد همزمان تولید، فروش و درآمد، عملکرد متمایزی نسبت به سایر رقبا به نمایش گذاشته است.
نفت سپاهان؛ پیشتاز بیرقیب رشد درآمد و فروش
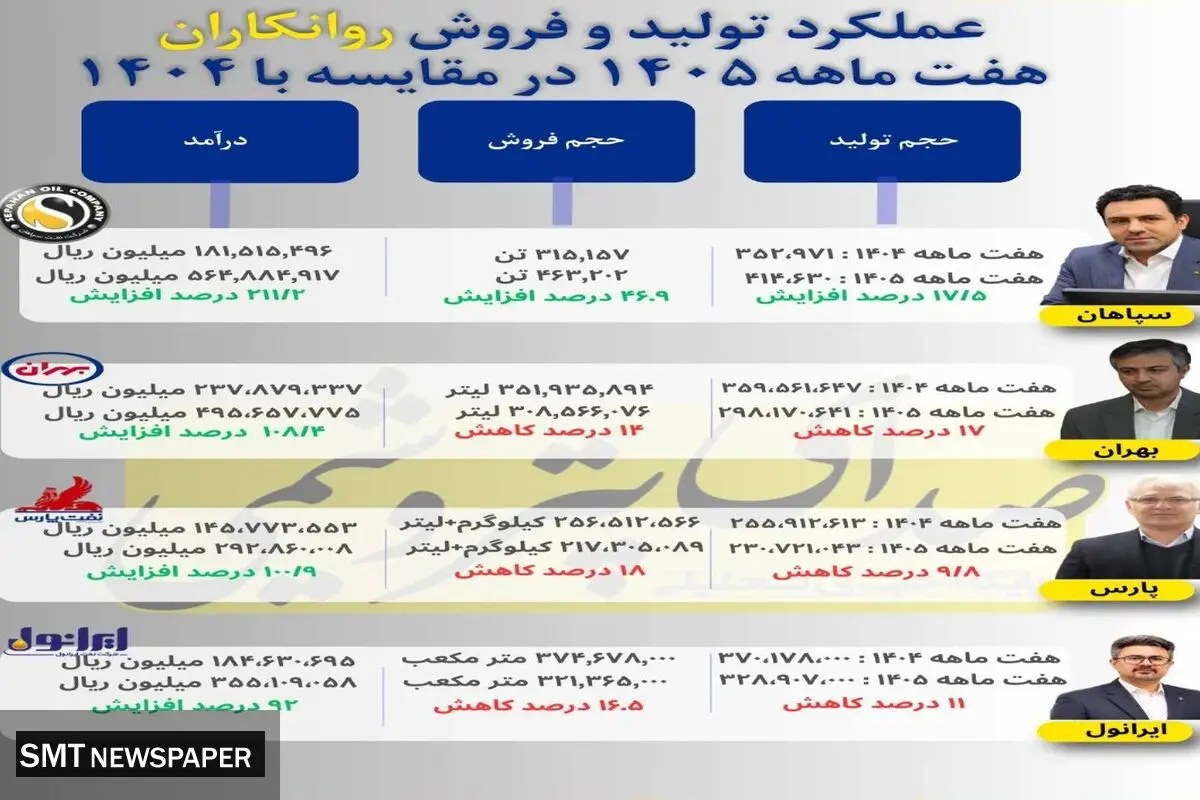
نفت سپاهان در هفتماهه ۱۴۰۵ عملکردی فراتر از سایر شرکتهای مورد بررسی ثبت کرده است. تولید این شرکت از ۳۵۲ هزار و ۹۷۱ تن در مدت مشابه سال گذشته به ۴۱۴ هزار و ۶۳۰ تن رسیده که بیانگر رشد ۱۷.۵ درصدی است.
در بخش فروش نیز حجم محصولات فروختهشده از ۳۱۵ هزار و ۱۵۷ تن به ۴۶۳ هزار و ۲۰۲ تن افزایش یافته و رشد ۴۶.۹ درصدی را تجربه کرده است.
اما نقطه برجسته عملکرد سپاهان در بخش درآمدی رقم خورده است؛ جایی که درآمد شرکت از ۱۸۱ هزار و ۵۱۵ میلیارد ریال به ۵۶۴ هزار و ۸۸۴ میلیارد ریال رسیده و رشد خیرهکننده ۲۱۱.۲ درصدی را ثبت کرده است.
ترکیب رشد تولید، جهش فروش و افزایش درآمد نشان میدهد سپاهان در این دوره علاوه بر بهرهگیری از شرایط بازار، توانسته است ظرفیت عملیاتی خود را نیز به شکل مؤثرتری به درآمد تبدیل کند.
نفت بهران؛ رشد ۱۰۸ درصدی درآمد در کنار حفظ جایگاه بازار
نفت بهران نیز در هفتماهه امسال توانسته است درآمد خود را از ۲۳۷ هزار و ۸۷۹ میلیارد ریال به ۴۹۵ هزار و ۶۵۷ میلیارد ریال افزایش دهد و رشد ۱۰۸.۴ درصدی را به ثبت برساند.
با این حال، حجم تولید شرکت با کاهش ۱۷ درصدی از ۳۵۹.۵ میلیون به ۲۹۸.۱ میلیون لیتر رسیده است. حجم فروش نیز از ۳۵۱.۹ میلیون لیتر به ۳۰۸.۵ میلیون لیتر کاهش یافته و افت ۱۴ درصدی داشته است.
با وجود این محدودیتهای مقداری، رشد بیش از دوبرابری درآمد نشان میدهد بهران توانسته است از ظرفیتهای درآمدزایی بازار و ترکیب فروش خود بهره ببرد. تداوم این روند در کنار بازگشت رشد تولید و فروش میتواند زمینه تقویت بیشتر عملکرد مالی شرکت را فراهم کند.
نفت پارس؛ عبور درآمد از مرز ۲۹۲ هزار میلیارد ریال
نفت پارس نیز در هفتماهه ۱۴۰۵ موفق به ثبت رشد ۱۰۰.۹ درصدی درآمد شده است. درآمد این شرکت از ۱۴۵ هزار و ۷۳ میلیارد ریال در مدت مشابه سال گذشته به ۲۹۲ هزار و ۸۶۰ میلیارد ریال افزایش یافته است.
در بخش تولید، حجم محصولات از ۲۵۵.۹ میلیون به ۲۳۰.۷ میلیون واحد مقداری ثبتشده در گزارش کاهش یافته و افت ۹.۸ درصدی را نشان میدهد. حجم فروش نیز با کاهش ۱۸ درصدی از ۲۵۶.۵ میلیون به ۲۱۷.۳ میلیون واحد رسیده است.
با وجود کاهش حجم فعالیت، دوبرابر شدن درآمد شرکت اتفاق مهمی در عملکرد مالی نفت پارس محسوب میشود؛ موضوعی که نشاندهنده ظرفیت درآمدزایی این مجموعه در شرایط متفاوت بازار است.
ایرانول؛ رشد ۹۲ درصدی درآمد با وجود محدودیتهای مقداری
نفت ایرانول نیز در این دوره درآمد خود را از ۱۸۴ هزار و ۶۳۰ میلیارد ریال به ۳۵۵ هزار و ۱۹ میلیارد ریال رسانده و رشد ۹۲ درصدی را ثبت کرده است.
تولید شرکت از ۳۷۰.۱ میلیون به ۳۲۸.۹ میلیون مترمکعب کاهش یافته که معادل افت ۱۱ درصدی است. حجم فروش نیز با کاهش ۱۶.۵ درصدی از ۳۷۴.۶ میلیون به ۳۱۲.۳ میلیون مترمکعب رسیده است.
با این حال، رشد نزدیک به دوبرابری درآمد ایرانول نشان میدهد این شرکت نیز توانسته است در بخش درآمدی عملکرد قابلتوجهی به ثبت برساند؛ هرچند بازگشت به مسیر رشد تولید و فروش میتواند مهمترین اولویت عملیاتی آن در دورههای آینده باشد.
سپاهان؛ یک گام جلوتر در رقابت روانکاران
مقایسه عملکرد چهار شرکت نشان میدهد نفت سپاهان با رشد ۱۷.۵ درصدی تولید، ۴۶.۹ درصدی فروش و ۲۱۱.۲ درصدی درآمد، نهتنها در صدر جدول رشد درآمدی قرار گرفته، بلکه تنها شرکتی است که هر سه شاخص اصلی عملکردی آن در مسیر صعودی حرکت کرده است.
از سوی دیگر، نفت بهران با رشد ۱۰۸.۴ درصدی، نفت پارس با رشد ۱۰۰.۹ درصدی و ایرانول با رشد ۹۲ درصدی درآمد، نشان دادهاند که صنعت روانکار کشور همچنان از ظرفیت مناسبی برای خلق درآمد برخوردار است.
نکته مهم آن است که رشد درآمد در شرایط کاهش حجم تولید و فروش، ضرورت توجه همزمان به شاخصهای سودآوری را برجسته میکند. چراکه افزایش درآمد الزاماً به معنای رشد متناسب سود خالص نیست و بررسی حاشیه سود، بهای تمامشده و جریان نقد عملیاتی میتواند تصویر دقیقتری از کیفیت عملکرد شرکتها ارائه دهد.